Domain frueher-in-ruhestand.de kaufen?
Wir ziehen mit dem Projekt
frueher-in-ruhestand.de um.
Sind Sie am Kauf der Domain
frueher-in-ruhestand.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain frueher-in-ruhestand.de kaufen?
Wie kann man die tägliche Ballaststoffaufnahme durch die Verwendung von Ballaststoff-reichen Lebensmitteln wie Obst, Gemüse und Vollkornprodukten steigern?
Man kann die tägliche Ballaststoffaufnahme steigern, indem man mehr Obst wie Äpfel, Beeren und Bananen isst. Außerdem helfen Gemüsesorten wie Brokkoli, Karotten und Spinat dabei, den Ballaststoffgehalt zu erhöhen. Vollkornprodukte wie Haferflocken, Vollkornbrot und brauner Reis sind ebenfalls gute Quellen für Ballaststoffe. **
Wann ist in Ihrem Land üblicherweise der Renteneintritt und welche Faktoren beeinflussen das Rentenalter?
In meinem Land ist der übliche Renteneintrittsalter 67 Jahre. Die Faktoren, die das Rentenalter beeinflussen, sind unter anderem die individuelle Lebenserwartung, die finanzielle Situation des Rentensystems und die Arbeitsmarktlage. Einige Berufe haben auch spezifische Regelungen für den Renteneintritt. **

Ähnliche Suchbegriffe für Ballaststoff
Top-Angebote
Produkte zum Begriff Ballaststoff:
-
Govinda Ballaststoff Set 1 StNahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und eine gesunde Lebensweise.Set enthält1x Govinda Bio Flohsamenschalen 250 g1x Govinda Akazienfaser 100 gNahrungsergänzungsmittel sind kein Ersatz für...12,19 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Siepe, Werner: Früher in den RuhestandFrüher in den Ruhestand , Für Rentnerinnen und Rentner in Deutschland ist im Ruhestand die Rente der Rentenversicherung oft geringer als das Einkommen während ihres Erwerbslebens. Das Rentenniveau, also das Verhältnis der Standardrente zum durchschnittlichen Bruttoeinkommen, liegt aktuell bei etwa 48 Prozent. Dies bedeutet, dass ein durchschnittlicher Rentner nur knapp die Hälfte seines letzten Bruttogehalts als gesetzliche Rente erhält. Die Differenz ist die so genannte Rentenlücke. Die gesetzliche Altersrente aus der Rentenversicherung allein reicht oft nicht für einen sorgenfreien Ruhestand. Viele Menschen zögern jedoch, sich frühzeitig mit ihrer Altersvorsorge und der Rente auseinanderzusetzen. Erfahren Sie in diesem Ratgeber, wie Sie Ihre Altersvorsorge optimal planen können. Wir helfen Ihnen dabei, finanzielle Lücken zu erkennen und rechtzeitig Maßnahmen zu ergreifen. Wichtige Vorsorgemaßnahmen wie die rechtzeitige Nachlassplanung und die vorausschauende Erstellung von Vollmachten werden dabei ebenfalls thematisiert. Mit einer frühzeitigen Planung sichern Sie sich finanzielle Unabhängigkeit im Alter. Starten Sie jetzt - es ist nie zu spät, Ihren Ruhestand sorgenfrei zu gestalten! In diesem Ratgeber erhalten Sie Antworten auf unter anderem folgende Fragen: Welche Anlageformen sind ideal, um Ihre Altersvorsorge aufzubauen? Wie hoch ist Ihr tatsächlicher Finanzbedarf im Ruhestand? Wann können Sie beruhigt in den Ruhestand starten? In welchem Umfang müssen Sie Ihr Kapital aufbrauchen? Soll Ihre Auszahlung als lebenslange Rente oder in flexiblen Teilbeträgen erfolgen? Wie können Sie Ihre Steuerbelastung im Ruhestand minimieren? Wie schützen Sie Ihre Auszahlungen vor der Inflation, damit sie langfristig ausreichen? Haben Sie für mögliche Pflegekosten vorgesorgt? Welche teuren oder unnötigen Versicherungen können Sie im Alter kündigen? Wie gestalten Sie Ihr Zuhause altersgerecht und welche Anpassungen sind sinnvoll? , Designschalter > Innenausstattung , Auflage: 2. aktualisierte Auflage, Erscheinungsjahr: 20250326, Autoren: Siepe, Werner, Edition: REV, Auflage: 25002, Auflage/Ausgabe: 2. aktualisierte Auflage, Seitenzahl/Blattzahl: 264, Keyword: Altersvorsorge; Inflation; Kapitalanlage; Kaufkraft; Liquidität; Liquiditätsbedarf; Nachlass; Nachlassplanung; Pflege; Pflegekosten; Rente; Rentenniveau; Rentenversicherung; Rentner; Ruhestand; Ruhestandsplanung; Steuerlast; Steuern; Versicherungen; altersgerechtes Wohnen; finanzielle Vorsorge; früher in Rente; früher in den Ruhestand; gesetzliche Rentenversicherung; weniger Rente, Fachschema: Alter / Lebensführung~Altersversorgung / Rente~Rente - Rentner~Riester-Rente~Vorsorge, Fachkategorie: Pensionen~Älterwerden und Altern~Umgang mit dem / Ratgeber zum Altern~Ruhestand, Warengruppe: HC/Wirtschaft/Wirtschaftsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 201, Breite: 152, Höhe: 17, Gewicht: 338, Produktform: Kartoniert,19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie kann man sich finanziell auf das Rentenalter vorbereiten, um eine angemessene Altersabsicherung zu gewährleisten?
1. Frühzeitig mit dem Sparen für die Rente beginnen, um von Zinseszinsen zu profitieren. 2. Eine private Altersvorsorge wie eine Riester- oder Rürup-Rente abschließen. 3. Regelmäßig den eigenen Finanzplan überprüfen und gegebenenfalls anpassen, um eine ausreichende Altersabsicherung zu gewährleisten. **
-
Wie beeinflusst der Renteneintritt das Einkommen und die Lebensqualität im Ruhestand?
Der Renteneintritt führt in der Regel zu einem Rückgang des Einkommens, da die Rente oft niedriger ist als das vorherige Gehalt. Dies kann zu finanziellen Einschränkungen führen. Gleichzeitig kann der Ruhestand aber auch eine Phase der Entspannung und Freiheit bedeuten, was die Lebensqualität positiv beeinflussen kann. **
-
Was sind die wichtigsten Maßnahmen zur Altersabsicherung, um im Ruhestand finanziell abgesichert zu sein?
Die wichtigsten Maßnahmen zur Altersabsicherung sind das regelmäßige Sparen in eine private Altersvorsorge wie eine Riester- oder Rürup-Rente, das Abschließen einer betrieblichen Altersvorsorge und das Investieren in eine Immobilie zur Eigennutzung oder als Kapitalanlage. Zudem ist es ratsam, frühzeitig mit dem Aufbau einer finanziellen Reserve für den Ruhestand zu beginnen, um im Alter nicht auf staatliche Unterstützung angewiesen zu sein. Es ist auch wichtig, regelmäßig die eigene finanzielle Situation zu überprüfen und gegebenenfalls Anpassungen vorzunehmen, um eine ausreichende Absicherung im Ruhestand zu gewährleisten. **
-
Wie kann man für das Rentenalter vorsorgen und eine private Altersvorsorge aufbauen?
Man kann für das Rentenalter vorsorgen, indem man regelmäßig in eine private Rentenversicherung einzahlt. Zusätzlich kann man auch in eine betriebliche Altersvorsorge investieren, um die Rente aufzustocken. Es ist wichtig frühzeitig mit dem Aufbau einer privaten Altersvorsorge zu beginnen, um im Rentenalter finanziell abgesichert zu sein. **

Wie kann man die betriebliche Altersvorsorge optimal nutzen, um für das Rentenalter vorzusorgen? Welche Steuervorteile bietet die betriebliche Altersvorsorge?
Um die betriebliche Altersvorsorge optimal zu nutzen, sollte man frühzeitig damit beginnen und regelmäßig Beiträge einzahlen. Zudem ist es wichtig, sich über die verschiedenen Durchführungswege und Anlageformen zu informieren, um die passende Variante zu wählen. Steuervorteile bieten sich durch die Möglichkeit, Beiträge steuerfrei in die betriebliche Altersvorsorge einzuzahlen und im Rentenalter von einer niedrigeren Besteuerung zu profitieren. **
Wie kann man frühzeitig für die Altersabsicherung vorsorgen, um im Ruhestand finanziell abgesichert zu sein?
1. Frühzeitig mit dem Sparen beginnen und regelmäßig Geld beiseite legen. 2. Eine private Altersvorsorge wie eine Riester- oder Rürup-Rente abschließen. 3. Sich über staatliche Förderungen und Zuschüsse informieren, um die Altersvorsorge zu optimieren. **
Top-Angebote
Produkte zum Begriff Ballaststoff:
-
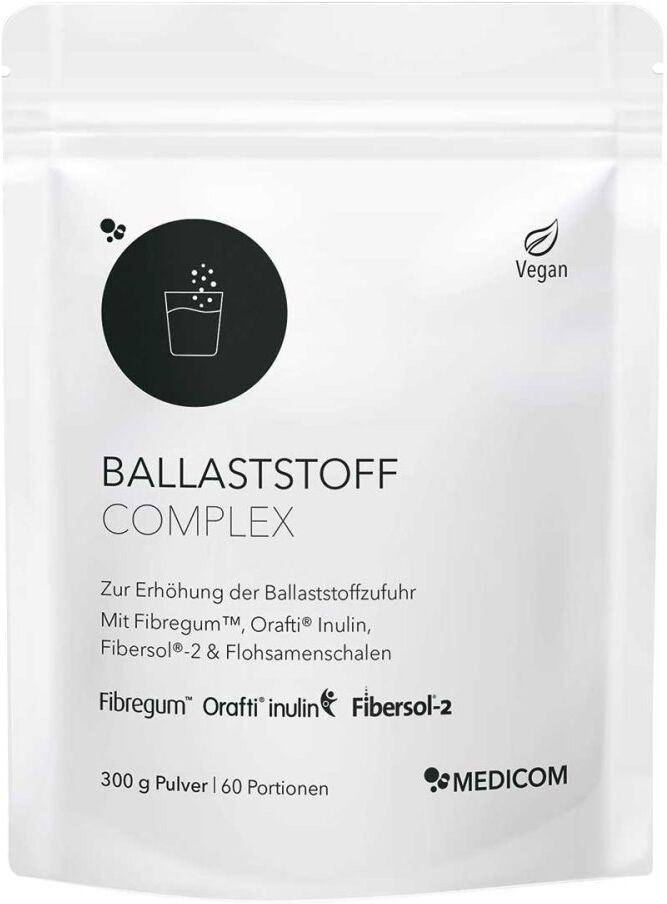
MEDICOM Ballaststoff Complex PulverAnwendungsgebiet von Ballaststoff Complex Pulver Ballaststoff Complex Pulver Ballaststoffpulver – präbiotisch & natürlichZur Unterstützung einer gesunden VerdauungBallaststoffpulver mit 3 hochwertigen, patentierten Markenrohstoffen: Fibregum™ (Akazienfasern), Orafti® Inulin, Fibersol®-2 (resistentes Maisdextrin) und FlohsamenschalenBallaststoffe aus natürlicher Quelle – für die tägliche ErnährungUnterstützt Verdauung, Darmflora, Sättigung & regelmäßigen StuhlgangPräbiotisch wirksam: Fördert gute Darmbakterien, reduziert BlähungenIdeal bei ballaststoffarmer Ernährung oder zur Vorbeugung des metabolischen SyndromsPur oder in Kombination mit einem Probiotikum verwendbarVielseitig einsetzbar: In Smoothies, Müsli, Saft oder Joghurt92% Ballaststoffgehalt – neutral im Geschmack, geruchlos60 Portionen pro BeutelDie beste Longevityroutine Tag für TagFür Veganer, Vegetarier & Diabetiker geeignetGut verträglich, auch für empfindliche Personen geeignet Blähungen, Völlegefühl und unregelmäßiger Stuhlgang?Wenn der Bauch rebelliert – Warnzeichen für BallaststoffmangelBlähungen, Völlegefühl, harter Stuhlgang – oft steckt ein Mangel an löslichen Ballaststoffen dahinter. Wer zu wenig davon aufnimmt, bringt seine Darmflora aus dem Gleichgewicht. Die Folgen reichen weit über die Verdauung hinaus: Ein gestörtes Mikrobiom kann das Immunsystem schwächen, den Energielevel senken und sogar Stimmung und Gelenke beeinflussen. Denn der Darm ist Teil der Darm-Hirn-Achse und steht im Austausch mit dem Nervensystem. Außerdem werden dort wichtige Mikronährstoffe wie Vitamine (zum Beispiel B-Vitamine und Vitamin K2) gebildet – aber nur, wenn die „guten“ Darmbakterien genug Futter bekommen. Und das sind: lösliche Ballaststoffe. Für wen ist Ballaststoffpulver besonders geeignet?Für Menschen, die ihre Verdauung natürlich anregen und dabei sanfte Unterstützung für den Darm suchen.Für Menschen, die ihren Stuhlgang anre20,36 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Govinda Ballaststoff Set 1 StNahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und eine gesunde Lebensweise.Set enthält1x Govinda Bio Flohsamenschalen 250 g1x Govinda Akazienfaser 100 gNahrungsergänzungsmittel sind kein Ersatz für...12,19 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Siepe, Werner: Früher in den RuhestandFrüher in den Ruhestand , Für Rentnerinnen und Rentner in Deutschland ist im Ruhestand die Rente der Rentenversicherung oft geringer als das Einkommen während ihres Erwerbslebens. Das Rentenniveau, also das Verhältnis der Standardrente zum durchschnittlichen Bruttoeinkommen, liegt aktuell bei etwa 48 Prozent. Dies bedeutet, dass ein durchschnittlicher Rentner nur knapp die Hälfte seines letzten Bruttogehalts als gesetzliche Rente erhält. Die Differenz ist die so genannte Rentenlücke. Die gesetzliche Altersrente aus der Rentenversicherung allein reicht oft nicht für einen sorgenfreien Ruhestand. Viele Menschen zögern jedoch, sich frühzeitig mit ihrer Altersvorsorge und der Rente auseinanderzusetzen. Erfahren Sie in diesem Ratgeber, wie Sie Ihre Altersvorsorge optimal planen können. Wir helfen Ihnen dabei, finanzielle Lücken zu erkennen und rechtzeitig Maßnahmen zu ergreifen. Wichtige Vorsorgemaßnahmen wie die rechtzeitige Nachlassplanung und die vorausschauende Erstellung von Vollmachten werden dabei ebenfalls thematisiert. Mit einer frühzeitigen Planung sichern Sie sich finanzielle Unabhängigkeit im Alter. Starten Sie jetzt - es ist nie zu spät, Ihren Ruhestand sorgenfrei zu gestalten! In diesem Ratgeber erhalten Sie Antworten auf unter anderem folgende Fragen: Welche Anlageformen sind ideal, um Ihre Altersvorsorge aufzubauen? Wie hoch ist Ihr tatsächlicher Finanzbedarf im Ruhestand? Wann können Sie beruhigt in den Ruhestand starten? In welchem Umfang müssen Sie Ihr Kapital aufbrauchen? Soll Ihre Auszahlung als lebenslange Rente oder in flexiblen Teilbeträgen erfolgen? Wie können Sie Ihre Steuerbelastung im Ruhestand minimieren? Wie schützen Sie Ihre Auszahlungen vor der Inflation, damit sie langfristig ausreichen? Haben Sie für mögliche Pflegekosten vorgesorgt? Welche teuren oder unnötigen Versicherungen können Sie im Alter kündigen? Wie gestalten Sie Ihr Zuhause altersgerecht und welche Anpassungen sind sinnvoll? , Designschalter > Innenausstattung , Auflage: 2. aktualisierte Auflage, Erscheinungsjahr: 20250326, Autoren: Siepe, Werner, Edition: REV, Auflage: 25002, Auflage/Ausgabe: 2. aktualisierte Auflage, Seitenzahl/Blattzahl: 264, Keyword: Altersvorsorge; Inflation; Kapitalanlage; Kaufkraft; Liquidität; Liquiditätsbedarf; Nachlass; Nachlassplanung; Pflege; Pflegekosten; Rente; Rentenniveau; Rentenversicherung; Rentner; Ruhestand; Ruhestandsplanung; Steuerlast; Steuern; Versicherungen; altersgerechtes Wohnen; finanzielle Vorsorge; früher in Rente; früher in den Ruhestand; gesetzliche Rentenversicherung; weniger Rente, Fachschema: Alter / Lebensführung~Altersversorgung / Rente~Rente - Rentner~Riester-Rente~Vorsorge, Fachkategorie: Pensionen~Älterwerden und Altern~Umgang mit dem / Ratgeber zum Altern~Ruhestand, Warengruppe: HC/Wirtschaft/Wirtschaftsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 201, Breite: 152, Höhe: 17, Gewicht: 338, Produktform: Kartoniert,19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man die tägliche Ballaststoffaufnahme durch die Verwendung von Ballaststoff-reichen Lebensmitteln wie Obst, Gemüse und Vollkornprodukten steigern?
Man kann die tägliche Ballaststoffaufnahme steigern, indem man mehr Obst wie Äpfel, Beeren und Bananen isst. Außerdem helfen Gemüsesorten wie Brokkoli, Karotten und Spinat dabei, den Ballaststoffgehalt zu erhöhen. Vollkornprodukte wie Haferflocken, Vollkornbrot und brauner Reis sind ebenfalls gute Quellen für Ballaststoffe. **
-
Wann ist in Ihrem Land üblicherweise der Renteneintritt und welche Faktoren beeinflussen das Rentenalter?
In meinem Land ist der übliche Renteneintrittsalter 67 Jahre. Die Faktoren, die das Rentenalter beeinflussen, sind unter anderem die individuelle Lebenserwartung, die finanzielle Situation des Rentensystems und die Arbeitsmarktlage. Einige Berufe haben auch spezifische Regelungen für den Renteneintritt. **
-
Wie kann man sich finanziell auf das Rentenalter vorbereiten, um eine angemessene Altersabsicherung zu gewährleisten?
1. Frühzeitig mit dem Sparen für die Rente beginnen, um von Zinseszinsen zu profitieren. 2. Eine private Altersvorsorge wie eine Riester- oder Rürup-Rente abschließen. 3. Regelmäßig den eigenen Finanzplan überprüfen und gegebenenfalls anpassen, um eine ausreichende Altersabsicherung zu gewährleisten. **
-
Wie beeinflusst der Renteneintritt das Einkommen und die Lebensqualität im Ruhestand?
Der Renteneintritt führt in der Regel zu einem Rückgang des Einkommens, da die Rente oft niedriger ist als das vorherige Gehalt. Dies kann zu finanziellen Einschränkungen führen. Gleichzeitig kann der Ruhestand aber auch eine Phase der Entspannung und Freiheit bedeuten, was die Lebensqualität positiv beeinflussen kann. **
Ähnliche Suchbegriffe für Ballaststoff
-
Bekunis® Ballaststoff-Komplex plusAnwendungsgebiet von Bekunis® Ballaststoff-Komplex plus Bekunis® Ballaststoff-Komplex plus - Für die Verdauung und die Darmbalance - besonders reich an Ballaststoffen!Gemahlene Indische Flohsamenschalen mit Feige und Chicorée liefern wertvolle lösliche Ballaststoffe und fördern die natürliche Verdauung sowie die Balance der Darmflora. Indische Flohsamenschalen (Plantago ovata) sind besonders reich an quellfähigen Ballast- und Schleimstoffen. Sie binden Flüssigkeit und transportieren diese in den Darm. Der Stuhl wird weicher, das Stuhlvolumen erhöht sich, wodurch die natürliche Darmtätigkeit und der Stuhlgangreflex angeregt wird.Feige und Chicorée sind ebenfalls natürliche Ballaststoff-Quellen, die zu einer natürlichen Verdauung, ausgeglichenen Darmflora sowie zu einem angenehmen Stuhlgang beitragen. Magnesium trägt zum Elektrolytgleichgewicht bei.Wirkstoffe / Inhaltsstoffe / ZutatenZutaten von Bekunis® Ballaststoff-Komplex plus:Flohsamenschalenpulver (Plantago ovata), Trimagnesiumdicitrat, Säuerungsmittel: Citronensäure, Aroma, Trennmittel: Siliciumdioxid, Feigenfruchtpulver, Säureregulator: Natriumhydrogencarbonat, Chicoréewurzelextrakt, Süßungsmittel: Sucralose.GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einen der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden.Das Produkt darf nicht bei krankhaften Verengungen der Speiseröhre oder des Magen-Darm-Traktes eingenommen werden.DosierungVerzehrempfehlung von Bekunis® Ballaststoff-Komplex plus:Nach Bedarf 1–2 leicht gehäufte Teelöffel (1 TL = ca. 4 g) täglich, jeweils eingerührt in 250 ml Flüssigkeit. Kinder ab 4 Jahren nehmen die Hälfte.Wegen des starken Quelleffekts sofort nach dem Einrühren trinken und mindestens ein weiteres Glas Flüssigkeit nachtrinken.HinweiseNahrungsergänzungsmittel stellen keinen Ersatz für eine abwechslungsreiche Ernährung dar. Eine ausgewogene Ernährung und gesunde Lebensweise sind wichtig. Die empfohlene t12,55 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten Maßnahmen zur Altersabsicherung, um im Ruhestand finanziell abgesichert zu sein?
Die wichtigsten Maßnahmen zur Altersabsicherung sind das regelmäßige Sparen in eine private Altersvorsorge wie eine Riester- oder Rürup-Rente, das Abschließen einer betrieblichen Altersvorsorge und das Investieren in eine Immobilie zur Eigennutzung oder als Kapitalanlage. Zudem ist es ratsam, frühzeitig mit dem Aufbau einer finanziellen Reserve für den Ruhestand zu beginnen, um im Alter nicht auf staatliche Unterstützung angewiesen zu sein. Es ist auch wichtig, regelmäßig die eigene finanzielle Situation zu überprüfen und gegebenenfalls Anpassungen vorzunehmen, um eine ausreichende Absicherung im Ruhestand zu gewährleisten. **
-
Wie kann man für das Rentenalter vorsorgen und eine private Altersvorsorge aufbauen?
Man kann für das Rentenalter vorsorgen, indem man regelmäßig in eine private Rentenversicherung einzahlt. Zusätzlich kann man auch in eine betriebliche Altersvorsorge investieren, um die Rente aufzustocken. Es ist wichtig frühzeitig mit dem Aufbau einer privaten Altersvorsorge zu beginnen, um im Rentenalter finanziell abgesichert zu sein. **
-
Wie kann man die betriebliche Altersvorsorge optimal nutzen, um für das Rentenalter vorzusorgen? Welche Steuervorteile bietet die betriebliche Altersvorsorge?
Um die betriebliche Altersvorsorge optimal zu nutzen, sollte man frühzeitig damit beginnen und regelmäßig Beiträge einzahlen. Zudem ist es wichtig, sich über die verschiedenen Durchführungswege und Anlageformen zu informieren, um die passende Variante zu wählen. Steuervorteile bieten sich durch die Möglichkeit, Beiträge steuerfrei in die betriebliche Altersvorsorge einzuzahlen und im Rentenalter von einer niedrigeren Besteuerung zu profitieren. **
-
Wie kann man frühzeitig für die Altersabsicherung vorsorgen, um im Ruhestand finanziell abgesichert zu sein?
1. Frühzeitig mit dem Sparen beginnen und regelmäßig Geld beiseite legen. 2. Eine private Altersvorsorge wie eine Riester- oder Rürup-Rente abschließen. 3. Sich über staatliche Förderungen und Zuschüsse informieren, um die Altersvorsorge zu optimieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.