Domain frueher-in-ruhestand.de kaufen?
Wir ziehen mit dem Projekt
frueher-in-ruhestand.de um.
Sind Sie am Kauf der Domain
frueher-in-ruhestand.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain frueher-in-ruhestand.de kaufen?
Wann ist in Ihrem Land üblicherweise der Renteneintritt und welche Faktoren beeinflussen das Rentenalter?
In meinem Land ist der übliche Renteneintrittsalter 67 Jahre. Die Faktoren, die das Rentenalter beeinflussen, sind unter anderem die individuelle Lebenserwartung, die finanzielle Situation des Rentensystems und die Arbeitsmarktlage. Einige Berufe haben auch spezifische Regelungen für den Renteneintritt. **
Wie kann man sich finanziell auf das Rentenalter vorbereiten, um eine angemessene Altersabsicherung zu gewährleisten?
1. Frühzeitig mit dem Sparen für die Rente beginnen, um von Zinseszinsen zu profitieren. 2. Eine private Altersvorsorge wie eine Riester- oder Rürup-Rente abschließen. 3. Regelmäßig den eigenen Finanzplan überprüfen und gegebenenfalls anpassen, um eine ausreichende Altersabsicherung zu gewährleisten. **


Ähnliche Suchbegriffe für Erstellung
Top-Angebote
Produkte zum Begriff Erstellung:
-
Die Rating-Erstellung der Sparkassen: eine problemorientierte Analyse der Rating-Erstellung im Kontext individueller Entscheidungspraeferenzen,Die Rating-erstellung Der Sparkassen: Eine Problemorientierte Analyse Der Rating-erstellung Im Kontext Individueller Entscheidungspraeferenzen, Taschenbuch Von Manfred Theis, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften,...84,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Siepe, Werner: Früher in den RuhestandFrüher in den Ruhestand , Für Rentnerinnen und Rentner in Deutschland ist im Ruhestand die Rente der Rentenversicherung oft geringer als das Einkommen während ihres Erwerbslebens. Das Rentenniveau, also das Verhältnis der Standardrente zum durchschnittlichen Bruttoeinkommen, liegt aktuell bei etwa 48 Prozent. Dies bedeutet, dass ein durchschnittlicher Rentner nur knapp die Hälfte seines letzten Bruttogehalts als gesetzliche Rente erhält. Die Differenz ist die so genannte Rentenlücke. Die gesetzliche Altersrente aus der Rentenversicherung allein reicht oft nicht für einen sorgenfreien Ruhestand. Viele Menschen zögern jedoch, sich frühzeitig mit ihrer Altersvorsorge und der Rente auseinanderzusetzen. Erfahren Sie in diesem Ratgeber, wie Sie Ihre Altersvorsorge optimal planen können. Wir helfen Ihnen dabei, finanzielle Lücken zu erkennen und rechtzeitig Maßnahmen zu ergreifen. Wichtige Vorsorgemaßnahmen wie die rechtzeitige Nachlassplanung und die vorausschauende Erstellung von Vollmachten werden dabei ebenfalls thematisiert. Mit einer frühzeitigen Planung sichern Sie sich finanzielle Unabhängigkeit im Alter. Starten Sie jetzt - es ist nie zu spät, Ihren Ruhestand sorgenfrei zu gestalten! In diesem Ratgeber erhalten Sie Antworten auf unter anderem folgende Fragen: Welche Anlageformen sind ideal, um Ihre Altersvorsorge aufzubauen? Wie hoch ist Ihr tatsächlicher Finanzbedarf im Ruhestand? Wann können Sie beruhigt in den Ruhestand starten? In welchem Umfang müssen Sie Ihr Kapital aufbrauchen? Soll Ihre Auszahlung als lebenslange Rente oder in flexiblen Teilbeträgen erfolgen? Wie können Sie Ihre Steuerbelastung im Ruhestand minimieren? Wie schützen Sie Ihre Auszahlungen vor der Inflation, damit sie langfristig ausreichen? Haben Sie für mögliche Pflegekosten vorgesorgt? Welche teuren oder unnötigen Versicherungen können Sie im Alter kündigen? Wie gestalten Sie Ihr Zuhause altersgerecht und welche Anpassungen sind sinnvoll? , Designschalter > Innenausstattung , Auflage: 2. aktualisierte Auflage, Erscheinungsjahr: 20250326, Autoren: Siepe, Werner, Edition: REV, Auflage: 25002, Auflage/Ausgabe: 2. aktualisierte Auflage, Seitenzahl/Blattzahl: 264, Keyword: Altersvorsorge; Inflation; Kapitalanlage; Kaufkraft; Liquidität; Liquiditätsbedarf; Nachlass; Nachlassplanung; Pflege; Pflegekosten; Rente; Rentenniveau; Rentenversicherung; Rentner; Ruhestand; Ruhestandsplanung; Steuerlast; Steuern; Versicherungen; altersgerechtes Wohnen; finanzielle Vorsorge; früher in Rente; früher in den Ruhestand; gesetzliche Rentenversicherung; weniger Rente, Fachschema: Alter / Lebensführung~Altersversorgung / Rente~Rente - Rentner~Riester-Rente~Vorsorge, Fachkategorie: Pensionen~Älterwerden und Altern~Umgang mit dem / Ratgeber zum Altern~Ruhestand, Warengruppe: HC/Wirtschaft/Wirtschaftsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 201, Breite: 152, Höhe: 17, Gewicht: 338, Produktform: Kartoniert,19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie beeinflusst der Renteneintritt das Einkommen und die Lebensqualität im Ruhestand?
Der Renteneintritt führt in der Regel zu einem Rückgang des Einkommens, da die Rente oft niedriger ist als das vorherige Gehalt. Dies kann zu finanziellen Einschränkungen führen. Gleichzeitig kann der Ruhestand aber auch eine Phase der Entspannung und Freiheit bedeuten, was die Lebensqualität positiv beeinflussen kann. **
-
Was sind die wichtigsten Maßnahmen zur Altersabsicherung, um im Ruhestand finanziell abgesichert zu sein?
Die wichtigsten Maßnahmen zur Altersabsicherung sind das regelmäßige Sparen in eine private Altersvorsorge wie eine Riester- oder Rürup-Rente, das Abschließen einer betrieblichen Altersvorsorge und das Investieren in eine Immobilie zur Eigennutzung oder als Kapitalanlage. Zudem ist es ratsam, frühzeitig mit dem Aufbau einer finanziellen Reserve für den Ruhestand zu beginnen, um im Alter nicht auf staatliche Unterstützung angewiesen zu sein. Es ist auch wichtig, regelmäßig die eigene finanzielle Situation zu überprüfen und gegebenenfalls Anpassungen vorzunehmen, um eine ausreichende Absicherung im Ruhestand zu gewährleisten. **
-
Wie kann man für das Rentenalter vorsorgen und eine private Altersvorsorge aufbauen?
Man kann für das Rentenalter vorsorgen, indem man regelmäßig in eine private Rentenversicherung einzahlt. Zusätzlich kann man auch in eine betriebliche Altersvorsorge investieren, um die Rente aufzustocken. Es ist wichtig frühzeitig mit dem Aufbau einer privaten Altersvorsorge zu beginnen, um im Rentenalter finanziell abgesichert zu sein. **
-
Wie kann man die betriebliche Altersvorsorge optimal nutzen, um für das Rentenalter vorzusorgen? Welche Steuervorteile bietet die betriebliche Altersvorsorge?
Um die betriebliche Altersvorsorge optimal zu nutzen, sollte man frühzeitig damit beginnen und regelmäßig Beiträge einzahlen. Zudem ist es wichtig, sich über die verschiedenen Durchführungswege und Anlageformen zu informieren, um die passende Variante zu wählen. Steuervorteile bieten sich durch die Möglichkeit, Beiträge steuerfrei in die betriebliche Altersvorsorge einzuzahlen und im Rentenalter von einer niedrigeren Besteuerung zu profitieren. **

Wie kann man frühzeitig für die Altersabsicherung vorsorgen, um im Ruhestand finanziell abgesichert zu sein?
1. Frühzeitig mit dem Sparen beginnen und regelmäßig Geld beiseite legen. 2. Eine private Altersvorsorge wie eine Riester- oder Rürup-Rente abschließen. 3. Sich über staatliche Förderungen und Zuschüsse informieren, um die Altersvorsorge zu optimieren. **
Was bedeutet "je frueher desto mehr"?
Der Satz "je früher desto mehr" bedeutet, dass mit zunehmender Zeit die Menge oder der Grad von etwas größer wird. Es drückt aus, dass es vorteilhafter ist, etwas frühzeitig zu tun, da es dann einen größeren Nutzen oder eine größere Wirkung hat. Es betont die Bedeutung von Zeit und verdeutlicht, dass Verzögerungen zu einem geringeren Ergebnis führen können. **
Top-Angebote
Produkte zum Begriff Erstellung:
-
Persen Verlag Erstellung eines KinderstadtplanesKarten und Pläne scheinen in einem Zeitalter, in dem auf jedem Smartphone eine passende App integriert ist, aus der Mode gekommen. Die Herausforderung für Klein und Groß stellt sich dann, wenn das Gerät keine Energie mehr hat, Navigationsgeräte veraltet sind oder wir unsere dreidimensionale Wahrnehmung der Umgebung in eine zweidimensionale umzuwandeln versuchen und umgekehrt. In dieser Unterrichtseinheit üben Ihre Schüler daher die Übertragung eines 3-D-Modelles zu einem 2-D-Plan, die Arbeit mit Karten und die Erstellung eines Kinderstadtplanes. Durch die Beschäftigung mit Karten, Planquadraten, Symbolen, Legenden und einem Kompass schulen die Schüler ihre eigene Orientierung fernab von Navigationssoftware.6,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Rating-Erstellung der Sparkassen: eine problemorientierte Analyse der Rating-Erstellung im Kontext individueller Entscheidungspraeferenzen,Die Rating-erstellung Der Sparkassen: Eine Problemorientierte Analyse Der Rating-erstellung Im Kontext Individueller Entscheidungspraeferenzen, Taschenbuch Von Manfred Theis, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften,...84,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Siepe, Werner: Früher in den RuhestandFrüher in den Ruhestand , Für Rentnerinnen und Rentner in Deutschland ist im Ruhestand die Rente der Rentenversicherung oft geringer als das Einkommen während ihres Erwerbslebens. Das Rentenniveau, also das Verhältnis der Standardrente zum durchschnittlichen Bruttoeinkommen, liegt aktuell bei etwa 48 Prozent. Dies bedeutet, dass ein durchschnittlicher Rentner nur knapp die Hälfte seines letzten Bruttogehalts als gesetzliche Rente erhält. Die Differenz ist die so genannte Rentenlücke. Die gesetzliche Altersrente aus der Rentenversicherung allein reicht oft nicht für einen sorgenfreien Ruhestand. Viele Menschen zögern jedoch, sich frühzeitig mit ihrer Altersvorsorge und der Rente auseinanderzusetzen. Erfahren Sie in diesem Ratgeber, wie Sie Ihre Altersvorsorge optimal planen können. Wir helfen Ihnen dabei, finanzielle Lücken zu erkennen und rechtzeitig Maßnahmen zu ergreifen. Wichtige Vorsorgemaßnahmen wie die rechtzeitige Nachlassplanung und die vorausschauende Erstellung von Vollmachten werden dabei ebenfalls thematisiert. Mit einer frühzeitigen Planung sichern Sie sich finanzielle Unabhängigkeit im Alter. Starten Sie jetzt - es ist nie zu spät, Ihren Ruhestand sorgenfrei zu gestalten! In diesem Ratgeber erhalten Sie Antworten auf unter anderem folgende Fragen: Welche Anlageformen sind ideal, um Ihre Altersvorsorge aufzubauen? Wie hoch ist Ihr tatsächlicher Finanzbedarf im Ruhestand? Wann können Sie beruhigt in den Ruhestand starten? In welchem Umfang müssen Sie Ihr Kapital aufbrauchen? Soll Ihre Auszahlung als lebenslange Rente oder in flexiblen Teilbeträgen erfolgen? Wie können Sie Ihre Steuerbelastung im Ruhestand minimieren? Wie schützen Sie Ihre Auszahlungen vor der Inflation, damit sie langfristig ausreichen? Haben Sie für mögliche Pflegekosten vorgesorgt? Welche teuren oder unnötigen Versicherungen können Sie im Alter kündigen? Wie gestalten Sie Ihr Zuhause altersgerecht und welche Anpassungen sind sinnvoll? , Designschalter > Innenausstattung , Auflage: 2. aktualisierte Auflage, Erscheinungsjahr: 20250326, Autoren: Siepe, Werner, Edition: REV, Auflage: 25002, Auflage/Ausgabe: 2. aktualisierte Auflage, Seitenzahl/Blattzahl: 264, Keyword: Altersvorsorge; Inflation; Kapitalanlage; Kaufkraft; Liquidität; Liquiditätsbedarf; Nachlass; Nachlassplanung; Pflege; Pflegekosten; Rente; Rentenniveau; Rentenversicherung; Rentner; Ruhestand; Ruhestandsplanung; Steuerlast; Steuern; Versicherungen; altersgerechtes Wohnen; finanzielle Vorsorge; früher in Rente; früher in den Ruhestand; gesetzliche Rentenversicherung; weniger Rente, Fachschema: Alter / Lebensführung~Altersversorgung / Rente~Rente - Rentner~Riester-Rente~Vorsorge, Fachkategorie: Pensionen~Älterwerden und Altern~Umgang mit dem / Ratgeber zum Altern~Ruhestand, Warengruppe: HC/Wirtschaft/Wirtschaftsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 201, Breite: 152, Höhe: 17, Gewicht: 338, Produktform: Kartoniert,19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist in Ihrem Land üblicherweise der Renteneintritt und welche Faktoren beeinflussen das Rentenalter?
In meinem Land ist der übliche Renteneintrittsalter 67 Jahre. Die Faktoren, die das Rentenalter beeinflussen, sind unter anderem die individuelle Lebenserwartung, die finanzielle Situation des Rentensystems und die Arbeitsmarktlage. Einige Berufe haben auch spezifische Regelungen für den Renteneintritt. **
-
Wie kann man sich finanziell auf das Rentenalter vorbereiten, um eine angemessene Altersabsicherung zu gewährleisten?
1. Frühzeitig mit dem Sparen für die Rente beginnen, um von Zinseszinsen zu profitieren. 2. Eine private Altersvorsorge wie eine Riester- oder Rürup-Rente abschließen. 3. Regelmäßig den eigenen Finanzplan überprüfen und gegebenenfalls anpassen, um eine ausreichende Altersabsicherung zu gewährleisten. **
-
Wie beeinflusst der Renteneintritt das Einkommen und die Lebensqualität im Ruhestand?
Der Renteneintritt führt in der Regel zu einem Rückgang des Einkommens, da die Rente oft niedriger ist als das vorherige Gehalt. Dies kann zu finanziellen Einschränkungen führen. Gleichzeitig kann der Ruhestand aber auch eine Phase der Entspannung und Freiheit bedeuten, was die Lebensqualität positiv beeinflussen kann. **
-
Was sind die wichtigsten Maßnahmen zur Altersabsicherung, um im Ruhestand finanziell abgesichert zu sein?
Die wichtigsten Maßnahmen zur Altersabsicherung sind das regelmäßige Sparen in eine private Altersvorsorge wie eine Riester- oder Rürup-Rente, das Abschließen einer betrieblichen Altersvorsorge und das Investieren in eine Immobilie zur Eigennutzung oder als Kapitalanlage. Zudem ist es ratsam, frühzeitig mit dem Aufbau einer finanziellen Reserve für den Ruhestand zu beginnen, um im Alter nicht auf staatliche Unterstützung angewiesen zu sein. Es ist auch wichtig, regelmäßig die eigene finanzielle Situation zu überprüfen und gegebenenfalls Anpassungen vorzunehmen, um eine ausreichende Absicherung im Ruhestand zu gewährleisten. **
Ähnliche Suchbegriffe für Erstellung
-
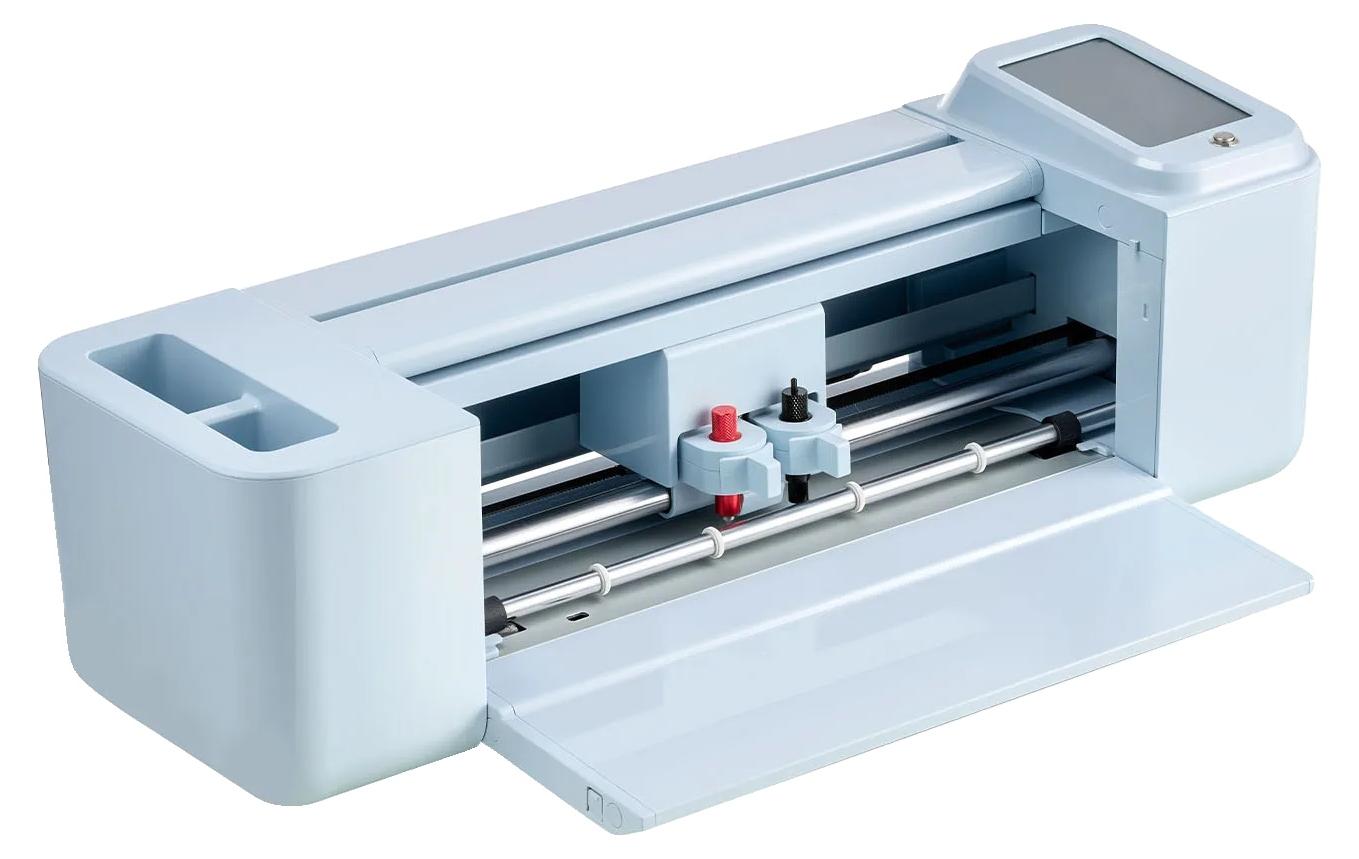
Vinylschneidemaschine, vielseitige Funktionalität, kosteneffiziente Erstellung, Bildschirmversione erstellung: erstellen sie ohne softwaregebühren, die unbegrenzte gestaltungsmöglichkeiten ermöglichen.vielseitige funktionalität: wechseln sie mühelos zwischen schneiden, schreiben und ritzen für verschiedene bastelprojekte.hohe präzision: unterstützt komplexe designs und ermöglicht detaillierte muster, ohne die qualität zu beeinträchtigen.flexible konnektivität: verbinden sie sich nahtlos über kabelgebundene oder drahtlose optionen, die für mehrere geräte geeignet sind.benutzerfreundliche software: die enthaltene designsoftware fördert die kreativität und erleichtert die projektdurchführung. Spezifikation: material: metallkompatibilität: unterstützt usb und bluetoothkonnektivitätleistung: in der lage zu schneiden, zu schreiben und zu ritzenunterstützte dateiformate: png, jpg, svg, tifsoftware: enthält designsoftware für die offline und onlinenutzungupdates: laufe inhaltsupdates für kreative flexibilitätDie von Ihnen gekaufte Variante ist:Bildschirmversion358,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Auer Verlag Tools zur Erstellung von ErklärvideosIm Internet findet sich eine Vielzahl an Erklärvideos zu fast jedem Thema, jedoch passen diese oft nicht optimal hinsichtlich Wortwahl, Fachsprache oder Niveau. Warum also nicht einfach selbst Erklärvideos erstellen – gemeinsam mit den Schüler*innen und passgenau für Ihren Unterricht? Diese Unterrichtseinheit beschäftigt sich mit den unterschiedlichen Tools zur Erstellung von Erklärvideos. Inhaltliche SchwerpunkteErklärvideos Adobe ExpressErklärvideos simpleshowErklärvideos iMovieErklärvideos PowerPoint Bildschirmpräsentation10,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man für das Rentenalter vorsorgen und eine private Altersvorsorge aufbauen?
Man kann für das Rentenalter vorsorgen, indem man regelmäßig in eine private Rentenversicherung einzahlt. Zusätzlich kann man auch in eine betriebliche Altersvorsorge investieren, um die Rente aufzustocken. Es ist wichtig frühzeitig mit dem Aufbau einer privaten Altersvorsorge zu beginnen, um im Rentenalter finanziell abgesichert zu sein. **
-
Wie kann man die betriebliche Altersvorsorge optimal nutzen, um für das Rentenalter vorzusorgen? Welche Steuervorteile bietet die betriebliche Altersvorsorge?
Um die betriebliche Altersvorsorge optimal zu nutzen, sollte man frühzeitig damit beginnen und regelmäßig Beiträge einzahlen. Zudem ist es wichtig, sich über die verschiedenen Durchführungswege und Anlageformen zu informieren, um die passende Variante zu wählen. Steuervorteile bieten sich durch die Möglichkeit, Beiträge steuerfrei in die betriebliche Altersvorsorge einzuzahlen und im Rentenalter von einer niedrigeren Besteuerung zu profitieren. **
-
Wie kann man frühzeitig für die Altersabsicherung vorsorgen, um im Ruhestand finanziell abgesichert zu sein?
1. Frühzeitig mit dem Sparen beginnen und regelmäßig Geld beiseite legen. 2. Eine private Altersvorsorge wie eine Riester- oder Rürup-Rente abschließen. 3. Sich über staatliche Förderungen und Zuschüsse informieren, um die Altersvorsorge zu optimieren. **
-
Was bedeutet "je frueher desto mehr"?
Der Satz "je früher desto mehr" bedeutet, dass mit zunehmender Zeit die Menge oder der Grad von etwas größer wird. Es drückt aus, dass es vorteilhafter ist, etwas frühzeitig zu tun, da es dann einen größeren Nutzen oder eine größere Wirkung hat. Es betont die Bedeutung von Zeit und verdeutlicht, dass Verzögerungen zu einem geringeren Ergebnis führen können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.