Domain frueher-in-ruhestand.de kaufen?
Wir ziehen mit dem Projekt
frueher-in-ruhestand.de um.
Sind Sie am Kauf der Domain
frueher-in-ruhestand.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain frueher-in-ruhestand.de kaufen?
Wie hoch ist das Rentenalter?
Das Rentenalter variiert je nach Land und System. In Deutschland liegt das reguläre Rentenalter derzeit bei 67 Jahren, kann aber je nach individueller Situation auch früher oder später liegen. In anderen Ländern kann das Rentenalter ebenfalls unterschiedlich sein, beispielsweise liegt es in Frankreich derzeit bei 62 Jahren. Es gibt auch Länder, in denen das Rentenalter schrittweise angehoben wird, um den demografischen Wandel und die steigende Lebenserwartung zu berücksichtigen. Letztendlich hängt das Rentenalter von verschiedenen Faktoren ab, wie dem jeweiligen Rentensystem, der Lebenserwartung und den gesetzlichen Regelungen. **
Wie hoch ist der Arbeitgeberanteil Rentenversicherung?
Der Arbeitgeberanteil zur Rentenversicherung beträgt in Deutschland derzeit 9,3% des Bruttoeinkommens bis zur Beitragsbemessungsgrenze. Diese Beiträge werden vom Arbeitgeber direkt an die Rentenversicherung überwiesen. Der Arbeitnehmer zahlt zusätzlich einen eigenen Anteil in gleicher Höhe, sodass insgesamt 18,6% des Bruttoeinkommens in die Rentenversicherung fließen. Die genaue Höhe des Arbeitgeberanteils kann je nach Tarifvertrag oder individueller Vereinbarung variieren. Es ist wichtig, sich über die aktuellen Regelungen und Beträge zu informieren, da sich diese regelmäßig ändern können. **

Ähnliche Suchbegriffe für Hoch
Top-Angebote
Produkte zum Begriff Hoch:
-
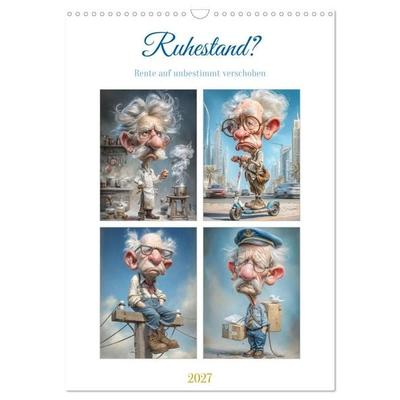
Ruhestand? (hochwertiger Premium Wandkalender 2027 DIN A2 hoch), Kunstdruck in Hochglanz„rente? Schön Wär’s!“ Der Kalender Für Alle, Die Auch Mit 80 Noch Die Ärmel Hochkrempeln Müssen. Willkommen Im Land Der Unbegrenzten Arbeitsjahre! Dieser Satirische Kalender Begleitet Dich Durchs Jahr – Mit Rentnern, Die Längst Im Ruhestand Sein...74,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ruhestand? (Wandkalender 2027 DIN A2 hoch), CALVENDO Monatskalender„rente? Schön Wär’s!“ Der Kalender Für Alle, Die Auch Mit 80 Noch Die Ärmel Hochkrempeln Müssen. Willkommen Im Land Der Unbegrenzten Arbeitsjahre! Dieser Satirische Kalender Begleitet Dich Durchs Jahr – Mit Rentnern, Die Längst Im Ruhestand Sein...59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ruhestand? (Tischkalender 2027 DIN A5 hoch), CALVENDO Monatskalender„rente? Schön Wär’s!“ Der Kalender Für Alle, Die Auch Mit 80 Noch Die Ärmel Hochkrempeln Müssen. Willkommen Im Land Der Unbegrenzten Arbeitsjahre! Dieser Satirische Kalender Begleitet Dich Durchs Jahr – Mit Rentnern, Die Längst Im Ruhestand Sein...22,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ruhestand? (Wandkalender 2026 DIN A3 hoch), CALVENDO Monatskalender„rente? Schön Wär’s!“ Der Kalender Für Alle, Die Auch Mit 80 Noch Die Ärmel Hochkrempeln Müssen. Willkommen Im Land Der Unbegrenzten Arbeitsjahre! Dieser Satirische Kalender Begleitet Dich Durchs Jahr – Mit Rentnern, Die Längst Im Ruhestand Sein...33,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie hoch ist die Rentenversicherung 2020?
Die Rentenversicherung 2020 variiert je nach individueller Situation. Die Höhe der Rente hängt von verschiedenen Faktoren ab, wie zum Beispiel den eingezahlten Beiträgen, der Dauer der Beitragszahlung und dem durchschnittlichen Einkommen während des Erwerbslebens. Zudem spielen auch gesetzliche Regelungen und eventuelle Rentenanpassungen eine Rolle bei der Berechnung der Rentenhöhe. Es gibt keine pauschale Antwort auf die Frage nach der genauen Höhe der Rentenversicherung im Jahr 2020, da diese individuell unterschiedlich ausfallen kann. Es ist daher ratsam, sich direkt an die Deutsche Rentenversicherung zu wenden, um eine genaue Auskunft über die eigene Rentensituation zu erhalten. **
-
Wie hoch ist der regelbeitrag Rentenversicherung?
Der Regelbeitrag in der Rentenversicherung ist von verschiedenen Faktoren abhängig, wie zum Beispiel dem Einkommen des Versicherten und dem Rentenversicherungsträger. Es gibt keinen festen Betrag, der allgemein als Regelbeitrag gilt, da er individuell berechnet wird. Um den genauen Betrag zu erfahren, sollte man sich direkt an die zuständige Rentenversicherung wenden oder die entsprechenden Unterlagen prüfen. Es ist wichtig, regelmäßig die Beiträge zur Rentenversicherung zu überprüfen, um sicherzustellen, dass man im Alter ausreichend abgesichert ist. **
-
Wie hoch ist die Rentenversicherung 2019?
Die Rentenversicherung 2019 variiert je nach individueller Situation und Beitragszahlungen. Generell beträgt der Beitragssatz zur gesetzlichen Rentenversicherung 2019 18,6% des Bruttoeinkommens, wobei Arbeitnehmer und Arbeitgeber jeweils die Hälfte davon tragen. Die genaue Höhe der Rente hängt von verschiedenen Faktoren ab, wie z.B. der Anzahl der Beitragsjahre, dem durchschnittlichen Einkommen und dem Rentenartfaktor. Es gibt auch verschiedene Rentenarten, wie z.B. die Altersrente, Erwerbsminderungsrente oder Hinterbliebenenrente, die unterschiedlich hoch ausfallen können. Um die genaue Höhe der eigenen Rentenversicherung 2019 zu erfahren, sollte man sich an die Deutsche Rentenversicherung oder einen Rentenberater wenden. **
-
Wie hoch ist die Beitragsbemessungsgrenze in der Rentenversicherung?
Wie hoch ist die Beitragsbemessungsgrenze in der Rentenversicherung? Die Beitragsbemessungsgrenze ist ein festgelegter Betrag, bis zu dem Beiträge zur Rentenversicherung gezahlt werden. Im Jahr 2021 liegt die Beitragsbemessungsgrenze in der Rentenversicherung bei 7.100 Euro pro Monat bzw. 85.200 Euro pro Jahr. Das bedeutet, dass Arbeitnehmer, die ein Einkommen über dieser Grenze verdienen, nur Beiträge bis zur Beitragsbemessungsgrenze zahlen müssen. Einkommen über dieser Grenze ist beitragsfrei. **
Wie hoch ist die betriebliche Altersvorsorge?
Wie hoch die betriebliche Altersvorsorge ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Gehalt, der Betriebszugehörigkeit und den individuellen Vereinbarungen mit dem Arbeitgeber. In der Regel wird ein bestimmter Prozentsatz des Bruttogehalts in die betriebliche Altersvorsorge eingezahlt. Dieser Betrag kann je nach Unternehmen variieren. Es ist daher wichtig, sich mit dem Arbeitgeber über die genauen Konditionen der betrieblichen Altersvorsorge zu informieren, um zu erfahren, wie hoch die spätere Rente ausfallen wird. Es kann auch sinnvoll sein, zusätzlich privat für das Alter vorzusorgen, um die finanzielle Absicherung im Ruhestand zu erhöhen. **
Wie hoch sollte die Altersvorsorge sein?
Wie hoch die Altersvorsorge sein sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Inflation, der Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 70-80% des letzten Nettoeinkommens als Richtwert für die Altersvorsorge anzustreben. Es ist wichtig frühzeitig mit dem Sparen für die Rente zu beginnen, um von Zinseszins-Effekten zu profitieren und ausreichend Kapital aufzubauen. Eine regelmäßige Überprüfung der Altersvorsorge und gegebenenfalls Anpassung an veränderte Lebensumstände ist ebenfalls ratsam. Letztendlich ist es empfehlenswert, sich individuell beraten zu lassen, um die optimale Höhe der Altersvorsorge zu bestimmen. **
Top-Angebote
Produkte zum Begriff Hoch:
-
Ruhestand? (hochwertiger Premium Wandkalender 2026 DIN A2 hoch), Kunstdruck in Hochglanz„rente? Schön Wär’s!“ Der Kalender Für Alle, Die Auch Mit 80 Noch Die Ärmel Hochkrempeln Müssen. Willkommen Im Land Der Unbegrenzten Arbeitsjahre! Dieser Satirische Kalender Begleitet Dich Durchs Jahr – Mit Rentnern, Die Längst Im Ruhestand Sein...74,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Siepe, Werner: Früher in den RuhestandFrüher in den Ruhestand , Für Rentnerinnen und Rentner in Deutschland ist im Ruhestand die Rente der Rentenversicherung oft geringer als das Einkommen während ihres Erwerbslebens. Das Rentenniveau, also das Verhältnis der Standardrente zum durchschnittlichen Bruttoeinkommen, liegt aktuell bei etwa 48 Prozent. Dies bedeutet, dass ein durchschnittlicher Rentner nur knapp die Hälfte seines letzten Bruttogehalts als gesetzliche Rente erhält. Die Differenz ist die so genannte Rentenlücke. Die gesetzliche Altersrente aus der Rentenversicherung allein reicht oft nicht für einen sorgenfreien Ruhestand. Viele Menschen zögern jedoch, sich frühzeitig mit ihrer Altersvorsorge und der Rente auseinanderzusetzen. Erfahren Sie in diesem Ratgeber, wie Sie Ihre Altersvorsorge optimal planen können. Wir helfen Ihnen dabei, finanzielle Lücken zu erkennen und rechtzeitig Maßnahmen zu ergreifen. Wichtige Vorsorgemaßnahmen wie die rechtzeitige Nachlassplanung und die vorausschauende Erstellung von Vollmachten werden dabei ebenfalls thematisiert. Mit einer frühzeitigen Planung sichern Sie sich finanzielle Unabhängigkeit im Alter. Starten Sie jetzt - es ist nie zu spät, Ihren Ruhestand sorgenfrei zu gestalten! In diesem Ratgeber erhalten Sie Antworten auf unter anderem folgende Fragen: Welche Anlageformen sind ideal, um Ihre Altersvorsorge aufzubauen? Wie hoch ist Ihr tatsächlicher Finanzbedarf im Ruhestand? Wann können Sie beruhigt in den Ruhestand starten? In welchem Umfang müssen Sie Ihr Kapital aufbrauchen? Soll Ihre Auszahlung als lebenslange Rente oder in flexiblen Teilbeträgen erfolgen? Wie können Sie Ihre Steuerbelastung im Ruhestand minimieren? Wie schützen Sie Ihre Auszahlungen vor der Inflation, damit sie langfristig ausreichen? Haben Sie für mögliche Pflegekosten vorgesorgt? Welche teuren oder unnötigen Versicherungen können Sie im Alter kündigen? Wie gestalten Sie Ihr Zuhause altersgerecht und welche Anpassungen sind sinnvoll? , Designschalter > Innenausstattung , Auflage: 2. aktualisierte Auflage, Erscheinungsjahr: 20250326, Autoren: Siepe, Werner, Edition: REV, Auflage: 25002, Auflage/Ausgabe: 2. aktualisierte Auflage, Seitenzahl/Blattzahl: 264, Keyword: Altersvorsorge; Inflation; Kapitalanlage; Kaufkraft; Liquidität; Liquiditätsbedarf; Nachlass; Nachlassplanung; Pflege; Pflegekosten; Rente; Rentenniveau; Rentenversicherung; Rentner; Ruhestand; Ruhestandsplanung; Steuerlast; Steuern; Versicherungen; altersgerechtes Wohnen; finanzielle Vorsorge; früher in Rente; früher in den Ruhestand; gesetzliche Rentenversicherung; weniger Rente, Fachschema: Alter / Lebensführung~Altersversorgung / Rente~Rente - Rentner~Riester-Rente~Vorsorge, Fachkategorie: Pensionen~Älterwerden und Altern~Umgang mit dem / Ratgeber zum Altern~Ruhestand, Warengruppe: HC/Wirtschaft/Wirtschaftsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 201, Breite: 152, Höhe: 17, Gewicht: 338, Produktform: Kartoniert,19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ruhestand? (hochwertiger Premium Wandkalender 2027 DIN A2 hoch), Kunstdruck in Hochglanz„rente? Schön Wär’s!“ Der Kalender Für Alle, Die Auch Mit 80 Noch Die Ärmel Hochkrempeln Müssen. Willkommen Im Land Der Unbegrenzten Arbeitsjahre! Dieser Satirische Kalender Begleitet Dich Durchs Jahr – Mit Rentnern, Die Längst Im Ruhestand Sein...74,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ruhestand? (Wandkalender 2027 DIN A2 hoch), CALVENDO Monatskalender„rente? Schön Wär’s!“ Der Kalender Für Alle, Die Auch Mit 80 Noch Die Ärmel Hochkrempeln Müssen. Willkommen Im Land Der Unbegrenzten Arbeitsjahre! Dieser Satirische Kalender Begleitet Dich Durchs Jahr – Mit Rentnern, Die Längst Im Ruhestand Sein...59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch ist das Rentenalter?
Das Rentenalter variiert je nach Land und System. In Deutschland liegt das reguläre Rentenalter derzeit bei 67 Jahren, kann aber je nach individueller Situation auch früher oder später liegen. In anderen Ländern kann das Rentenalter ebenfalls unterschiedlich sein, beispielsweise liegt es in Frankreich derzeit bei 62 Jahren. Es gibt auch Länder, in denen das Rentenalter schrittweise angehoben wird, um den demografischen Wandel und die steigende Lebenserwartung zu berücksichtigen. Letztendlich hängt das Rentenalter von verschiedenen Faktoren ab, wie dem jeweiligen Rentensystem, der Lebenserwartung und den gesetzlichen Regelungen. **
-
Wie hoch ist der Arbeitgeberanteil Rentenversicherung?
Der Arbeitgeberanteil zur Rentenversicherung beträgt in Deutschland derzeit 9,3% des Bruttoeinkommens bis zur Beitragsbemessungsgrenze. Diese Beiträge werden vom Arbeitgeber direkt an die Rentenversicherung überwiesen. Der Arbeitnehmer zahlt zusätzlich einen eigenen Anteil in gleicher Höhe, sodass insgesamt 18,6% des Bruttoeinkommens in die Rentenversicherung fließen. Die genaue Höhe des Arbeitgeberanteils kann je nach Tarifvertrag oder individueller Vereinbarung variieren. Es ist wichtig, sich über die aktuellen Regelungen und Beträge zu informieren, da sich diese regelmäßig ändern können. **
-
Wie hoch ist die Rentenversicherung 2020?
Die Rentenversicherung 2020 variiert je nach individueller Situation. Die Höhe der Rente hängt von verschiedenen Faktoren ab, wie zum Beispiel den eingezahlten Beiträgen, der Dauer der Beitragszahlung und dem durchschnittlichen Einkommen während des Erwerbslebens. Zudem spielen auch gesetzliche Regelungen und eventuelle Rentenanpassungen eine Rolle bei der Berechnung der Rentenhöhe. Es gibt keine pauschale Antwort auf die Frage nach der genauen Höhe der Rentenversicherung im Jahr 2020, da diese individuell unterschiedlich ausfallen kann. Es ist daher ratsam, sich direkt an die Deutsche Rentenversicherung zu wenden, um eine genaue Auskunft über die eigene Rentensituation zu erhalten. **
-
Wie hoch ist der regelbeitrag Rentenversicherung?
Der Regelbeitrag in der Rentenversicherung ist von verschiedenen Faktoren abhängig, wie zum Beispiel dem Einkommen des Versicherten und dem Rentenversicherungsträger. Es gibt keinen festen Betrag, der allgemein als Regelbeitrag gilt, da er individuell berechnet wird. Um den genauen Betrag zu erfahren, sollte man sich direkt an die zuständige Rentenversicherung wenden oder die entsprechenden Unterlagen prüfen. Es ist wichtig, regelmäßig die Beiträge zur Rentenversicherung zu überprüfen, um sicherzustellen, dass man im Alter ausreichend abgesichert ist. **
Ähnliche Suchbegriffe für Hoch
-
Ruhestand? (Tischkalender 2027 DIN A5 hoch), CALVENDO Monatskalender„rente? Schön Wär’s!“ Der Kalender Für Alle, Die Auch Mit 80 Noch Die Ärmel Hochkrempeln Müssen. Willkommen Im Land Der Unbegrenzten Arbeitsjahre! Dieser Satirische Kalender Begleitet Dich Durchs Jahr – Mit Rentnern, Die Längst Im Ruhestand Sein...22,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ruhestand? (Wandkalender 2026 DIN A3 hoch), CALVENDO Monatskalender„rente? Schön Wär’s!“ Der Kalender Für Alle, Die Auch Mit 80 Noch Die Ärmel Hochkrempeln Müssen. Willkommen Im Land Der Unbegrenzten Arbeitsjahre! Dieser Satirische Kalender Begleitet Dich Durchs Jahr – Mit Rentnern, Die Längst Im Ruhestand Sein...33,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ruhestand? (Wandkalender 2026 DIN A4 hoch), CALVENDO Monatskalender„rente? Schön Wär’s!“ Der Kalender Für Alle, Die Auch Mit 80 Noch Die Ärmel Hochkrempeln Müssen. Willkommen Im Land Der Unbegrenzten Arbeitsjahre! Dieser Satirische Kalender Begleitet Dich Durchs Jahr – Mit Rentnern, Die Längst Im Ruhestand Sein...23,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ruhestand? (Wandkalender 2027 DIN A3 hoch), CALVENDO Monatskalender„rente? Schön Wär’s!“ Der Kalender Für Alle, Die Auch Mit 80 Noch Die Ärmel Hochkrempeln Müssen. Willkommen Im Land Der Unbegrenzten Arbeitsjahre! Dieser Satirische Kalender Begleitet Dich Durchs Jahr – Mit Rentnern, Die Längst Im Ruhestand Sein...33,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch ist die Rentenversicherung 2019?
Die Rentenversicherung 2019 variiert je nach individueller Situation und Beitragszahlungen. Generell beträgt der Beitragssatz zur gesetzlichen Rentenversicherung 2019 18,6% des Bruttoeinkommens, wobei Arbeitnehmer und Arbeitgeber jeweils die Hälfte davon tragen. Die genaue Höhe der Rente hängt von verschiedenen Faktoren ab, wie z.B. der Anzahl der Beitragsjahre, dem durchschnittlichen Einkommen und dem Rentenartfaktor. Es gibt auch verschiedene Rentenarten, wie z.B. die Altersrente, Erwerbsminderungsrente oder Hinterbliebenenrente, die unterschiedlich hoch ausfallen können. Um die genaue Höhe der eigenen Rentenversicherung 2019 zu erfahren, sollte man sich an die Deutsche Rentenversicherung oder einen Rentenberater wenden. **
-
Wie hoch ist die Beitragsbemessungsgrenze in der Rentenversicherung?
Wie hoch ist die Beitragsbemessungsgrenze in der Rentenversicherung? Die Beitragsbemessungsgrenze ist ein festgelegter Betrag, bis zu dem Beiträge zur Rentenversicherung gezahlt werden. Im Jahr 2021 liegt die Beitragsbemessungsgrenze in der Rentenversicherung bei 7.100 Euro pro Monat bzw. 85.200 Euro pro Jahr. Das bedeutet, dass Arbeitnehmer, die ein Einkommen über dieser Grenze verdienen, nur Beiträge bis zur Beitragsbemessungsgrenze zahlen müssen. Einkommen über dieser Grenze ist beitragsfrei. **
-
Wie hoch ist die betriebliche Altersvorsorge?
Wie hoch die betriebliche Altersvorsorge ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Gehalt, der Betriebszugehörigkeit und den individuellen Vereinbarungen mit dem Arbeitgeber. In der Regel wird ein bestimmter Prozentsatz des Bruttogehalts in die betriebliche Altersvorsorge eingezahlt. Dieser Betrag kann je nach Unternehmen variieren. Es ist daher wichtig, sich mit dem Arbeitgeber über die genauen Konditionen der betrieblichen Altersvorsorge zu informieren, um zu erfahren, wie hoch die spätere Rente ausfallen wird. Es kann auch sinnvoll sein, zusätzlich privat für das Alter vorzusorgen, um die finanzielle Absicherung im Ruhestand zu erhöhen. **
-
Wie hoch sollte die Altersvorsorge sein?
Wie hoch die Altersvorsorge sein sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Inflation, der Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 70-80% des letzten Nettoeinkommens als Richtwert für die Altersvorsorge anzustreben. Es ist wichtig frühzeitig mit dem Sparen für die Rente zu beginnen, um von Zinseszins-Effekten zu profitieren und ausreichend Kapital aufzubauen. Eine regelmäßige Überprüfung der Altersvorsorge und gegebenenfalls Anpassung an veränderte Lebensumstände ist ebenfalls ratsam. Letztendlich ist es empfehlenswert, sich individuell beraten zu lassen, um die optimale Höhe der Altersvorsorge zu bestimmen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.