Domain frueher-in-ruhestand.de kaufen?
Wir ziehen mit dem Projekt
frueher-in-ruhestand.de um.
Sind Sie am Kauf der Domain
frueher-in-ruhestand.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain frueher-in-ruhestand.de kaufen?
Wie kann man sein Renteneinkommen durch zusätzliche Altersvorsorge aufstocken?
Man kann sein Renteneinkommen durch private Rentenversicherungen, Riester-Rente oder betriebliche Altersvorsorge aufstocken. Es ist wichtig frühzeitig mit der zusätzlichen Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren. Eine individuelle Beratung durch einen Finanzexperten kann helfen, die passende Vorsorgestrategie zu finden. **
Wie kann man die Rentenaufstockung durch zusätzliche private Vorsorge oder Investitionen in die Altersvorsorge verbessern, um im Ruhestand finanziell abgesichert zu sein?
Um die Rentenaufstockung durch zusätzliche private Vorsorge zu verbessern, ist es wichtig frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen zu profitieren. Zudem sollte man regelmäßig den eigenen Vorsorgeplan überprüfen und gegebenenfalls anpassen, um auf Veränderungen im Lebensverlauf reagieren zu können. Investitionen in die Altersvorsorge können durch eine breite Diversifikation des Portfolios optimiert werden, um das Risiko zu streuen und langfristig stabile Renditen zu erzielen. Zudem ist es ratsam, professionelle Beratung in Anspruch zu nehmen, um die individuelle finanzielle Situation zu analysieren und die passenden Vorsorgestrategien zu entwickeln. **

Ähnliche Suchbegriffe für BelFox-Zusätzliche-Leseeinheit
Top-Angebote
Produkte zum Begriff BelFox-Zusätzliche-Leseeinheit:
-
Siepe, Werner: Früher in den RuhestandFrüher in den Ruhestand , Für Rentnerinnen und Rentner in Deutschland ist im Ruhestand die Rente der Rentenversicherung oft geringer als das Einkommen während ihres Erwerbslebens. Das Rentenniveau, also das Verhältnis der Standardrente zum durchschnittlichen Bruttoeinkommen, liegt aktuell bei etwa 48 Prozent. Dies bedeutet, dass ein durchschnittlicher Rentner nur knapp die Hälfte seines letzten Bruttogehalts als gesetzliche Rente erhält. Die Differenz ist die so genannte Rentenlücke. Die gesetzliche Altersrente aus der Rentenversicherung allein reicht oft nicht für einen sorgenfreien Ruhestand. Viele Menschen zögern jedoch, sich frühzeitig mit ihrer Altersvorsorge und der Rente auseinanderzusetzen. Erfahren Sie in diesem Ratgeber, wie Sie Ihre Altersvorsorge optimal planen können. Wir helfen Ihnen dabei, finanzielle Lücken zu erkennen und rechtzeitig Maßnahmen zu ergreifen. Wichtige Vorsorgemaßnahmen wie die rechtzeitige Nachlassplanung und die vorausschauende Erstellung von Vollmachten werden dabei ebenfalls thematisiert. Mit einer frühzeitigen Planung sichern Sie sich finanzielle Unabhängigkeit im Alter. Starten Sie jetzt - es ist nie zu spät, Ihren Ruhestand sorgenfrei zu gestalten! In diesem Ratgeber erhalten Sie Antworten auf unter anderem folgende Fragen: Welche Anlageformen sind ideal, um Ihre Altersvorsorge aufzubauen? Wie hoch ist Ihr tatsächlicher Finanzbedarf im Ruhestand? Wann können Sie beruhigt in den Ruhestand starten? In welchem Umfang müssen Sie Ihr Kapital aufbrauchen? Soll Ihre Auszahlung als lebenslange Rente oder in flexiblen Teilbeträgen erfolgen? Wie können Sie Ihre Steuerbelastung im Ruhestand minimieren? Wie schützen Sie Ihre Auszahlungen vor der Inflation, damit sie langfristig ausreichen? Haben Sie für mögliche Pflegekosten vorgesorgt? Welche teuren oder unnötigen Versicherungen können Sie im Alter kündigen? Wie gestalten Sie Ihr Zuhause altersgerecht und welche Anpassungen sind sinnvoll? , Designschalter > Innenausstattung , Auflage: 2. aktualisierte Auflage, Erscheinungsjahr: 20250326, Autoren: Siepe, Werner, Edition: REV, Auflage: 25002, Auflage/Ausgabe: 2. aktualisierte Auflage, Seitenzahl/Blattzahl: 264, Keyword: Altersvorsorge; Inflation; Kapitalanlage; Kaufkraft; Liquidität; Liquiditätsbedarf; Nachlass; Nachlassplanung; Pflege; Pflegekosten; Rente; Rentenniveau; Rentenversicherung; Rentner; Ruhestand; Ruhestandsplanung; Steuerlast; Steuern; Versicherungen; altersgerechtes Wohnen; finanzielle Vorsorge; früher in Rente; früher in den Ruhestand; gesetzliche Rentenversicherung; weniger Rente, Fachschema: Alter / Lebensführung~Altersversorgung / Rente~Rente - Rentner~Riester-Rente~Vorsorge, Fachkategorie: Pensionen~Älterwerden und Altern~Umgang mit dem / Ratgeber zum Altern~Ruhestand, Warengruppe: HC/Wirtschaft/Wirtschaftsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 201, Breite: 152, Höhe: 17, Gewicht: 338, Produktform: Kartoniert,19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie kann man die Rentenaufstockung durch zusätzliche private Vorsorge und Investitionen in die Altersvorsorge optimieren, um im Ruhestand finanziell abgesichert zu sein?
Um die Rentenaufstockung durch zusätzliche private Vorsorge zu optimieren, ist es wichtig frühzeitig mit dem Sparen zu beginnen, um von Zinseszinseffekten zu profitieren. Zudem sollte man regelmäßig den eigenen Vorsorgeplan überprüfen und gegebenenfalls anpassen, um auf Veränderungen in der Lebenssituation reagieren zu können. Eine breite Streuung der Investitionen in die Altersvorsorge, zum Beispiel durch Aktien, Anleihen und Immobilien, kann das Risiko minimieren und die Rendite maximieren. Zudem ist es ratsam, professionelle Beratung in Anspruch zu nehmen, um die individuell beste Strategie für die private Altersvorsorge zu entwickeln. **
-
Wie kann man die Rentenaufstockung durch zusätzliche private Vorsorge oder Investitionen in die Altersvorsorge optimieren, um im Ruhestand finanziell abgesichert zu sein?
Um die Rentenaufstockung durch zusätzliche private Vorsorge oder Investitionen in die Altersvorsorge zu optimieren, ist es wichtig frühzeitig damit zu beginnen, um von Zinseszinseffekten zu profitieren. Zudem sollte man regelmäßig den eigenen Vorsorgeplan überprüfen und gegebenenfalls anpassen, um auf Veränderungen in der Lebenssituation reagieren zu können. Eine breite Diversifikation der Anlagen kann das Risiko minimieren und die Rendite maximieren. Außerdem ist es ratsam, sich professionelle Beratung einzuholen, um die individuell beste Vorsorgestrategie zu entwickeln. **
-
Wie kann man die Rentenaufstockung durch zusätzliche private Vorsorge oder Investitionen in die Altersvorsorge optimieren, um im Ruhestand finanziell abgesichert zu sein?
Um die Rentenaufstockung durch zusätzliche private Vorsorge zu optimieren, ist es wichtig frühzeitig mit dem Sparen zu beginnen, um von Zinseszinseffekten zu profitieren. Zudem sollte man regelmäßig den eigenen Vorsorgebedarf überprüfen und gegebenenfalls die Beiträge anpassen. Investitionen in die Altersvorsorge können durch eine breite Streuung des Portfolios und regelmäßige Überprüfung der Anlagestrategie optimiert werden. Es ist ratsam, sich frühzeitig professionelle Beratung zu holen, um die individuell beste Vorsorgestrategie zu entwickeln und so im Ruhestand finanziell abgesichert zu sein. **
-
Wie kann man im Rentenalter zusätzliche Einkommensquellen erschließen, um den Lebensstandard zu verbessern?
Im Rentenalter kann man zusätzliche Einkommensquellen erschließen, indem man beispielsweise eine Teilzeitbeschäftigung annimmt oder als Freelancer arbeitet. Alternativ kann man auch in Immobilien investieren und Mieteinnahmen generieren. Zudem ist es ratsam, vorhandene Ersparnisse gewinnbringend anzulegen, um das Einkommen im Rentenalter zu steigern. **

Wie kann man die Immobilienrente als zusätzliche Einkommensquelle im Ruhestand nutzen?
Die Immobilienrente kann genutzt werden, indem man sein Eigenheim verkauft und im Gegenzug lebenslanges Wohnrecht oder eine monatliche Rente erhält. Alternativ kann man auch eine Umkehrhypothek aufnehmen, bei der man regelmäßige Zahlungen von der Bank erhält, während man weiterhin in seinem Haus wohnt. Eine weitere Möglichkeit ist die Vermietung von Teilen des Eigenheims, um zusätzliches Einkommen zu generieren. **
Welche steuerlichen Auswirkungen haben zusätzliche Einkünfte aus Renten, Altersvorsorge und Nebeneinkünften für Senioren?
Zusätzliche Einkünfte aus Renten, Altersvorsorge und Nebeneinkünften können die steuerliche Belastung für Senioren erhöhen. Je nach Höhe der Einkünfte können Senioren in eine höhere Steuerklasse rutschen und mehr Steuern zahlen müssen. Es ist ratsam, sich von einem Steuerberater beraten zu lassen, um die steuerlichen Auswirkungen zu optimieren. **
Top-Angebote
Produkte zum Begriff BelFox-Zusätzliche-Leseeinheit:
-
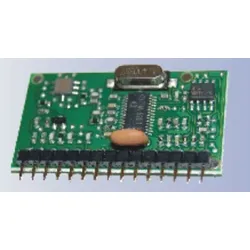
BelFox Empfängerplatine (HF-Steckmodul), nur passend für Belfox-Antriebe und Belfox HandsenderEmpfängerplatine (HF-Steckmodul)Zu Schiebetorantrieb:Ultra- und Genios Reihen, AntriebsportalZu Drehtorantrieb:Jupiter 250, Jupiter-E und Jupiter 400, DTA-K.1, DTA-KP, Phantom, DTA-U.1, MaxxZu Garagentorantrieb:Saturn, Fabia, Falt-Maxx99,42 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Siepe, Werner: Früher in den RuhestandFrüher in den Ruhestand , Für Rentnerinnen und Rentner in Deutschland ist im Ruhestand die Rente der Rentenversicherung oft geringer als das Einkommen während ihres Erwerbslebens. Das Rentenniveau, also das Verhältnis der Standardrente zum durchschnittlichen Bruttoeinkommen, liegt aktuell bei etwa 48 Prozent. Dies bedeutet, dass ein durchschnittlicher Rentner nur knapp die Hälfte seines letzten Bruttogehalts als gesetzliche Rente erhält. Die Differenz ist die so genannte Rentenlücke. Die gesetzliche Altersrente aus der Rentenversicherung allein reicht oft nicht für einen sorgenfreien Ruhestand. Viele Menschen zögern jedoch, sich frühzeitig mit ihrer Altersvorsorge und der Rente auseinanderzusetzen. Erfahren Sie in diesem Ratgeber, wie Sie Ihre Altersvorsorge optimal planen können. Wir helfen Ihnen dabei, finanzielle Lücken zu erkennen und rechtzeitig Maßnahmen zu ergreifen. Wichtige Vorsorgemaßnahmen wie die rechtzeitige Nachlassplanung und die vorausschauende Erstellung von Vollmachten werden dabei ebenfalls thematisiert. Mit einer frühzeitigen Planung sichern Sie sich finanzielle Unabhängigkeit im Alter. Starten Sie jetzt - es ist nie zu spät, Ihren Ruhestand sorgenfrei zu gestalten! In diesem Ratgeber erhalten Sie Antworten auf unter anderem folgende Fragen: Welche Anlageformen sind ideal, um Ihre Altersvorsorge aufzubauen? Wie hoch ist Ihr tatsächlicher Finanzbedarf im Ruhestand? Wann können Sie beruhigt in den Ruhestand starten? In welchem Umfang müssen Sie Ihr Kapital aufbrauchen? Soll Ihre Auszahlung als lebenslange Rente oder in flexiblen Teilbeträgen erfolgen? Wie können Sie Ihre Steuerbelastung im Ruhestand minimieren? Wie schützen Sie Ihre Auszahlungen vor der Inflation, damit sie langfristig ausreichen? Haben Sie für mögliche Pflegekosten vorgesorgt? Welche teuren oder unnötigen Versicherungen können Sie im Alter kündigen? Wie gestalten Sie Ihr Zuhause altersgerecht und welche Anpassungen sind sinnvoll? , Designschalter > Innenausstattung , Auflage: 2. aktualisierte Auflage, Erscheinungsjahr: 20250326, Autoren: Siepe, Werner, Edition: REV, Auflage: 25002, Auflage/Ausgabe: 2. aktualisierte Auflage, Seitenzahl/Blattzahl: 264, Keyword: Altersvorsorge; Inflation; Kapitalanlage; Kaufkraft; Liquidität; Liquiditätsbedarf; Nachlass; Nachlassplanung; Pflege; Pflegekosten; Rente; Rentenniveau; Rentenversicherung; Rentner; Ruhestand; Ruhestandsplanung; Steuerlast; Steuern; Versicherungen; altersgerechtes Wohnen; finanzielle Vorsorge; früher in Rente; früher in den Ruhestand; gesetzliche Rentenversicherung; weniger Rente, Fachschema: Alter / Lebensführung~Altersversorgung / Rente~Rente - Rentner~Riester-Rente~Vorsorge, Fachkategorie: Pensionen~Älterwerden und Altern~Umgang mit dem / Ratgeber zum Altern~Ruhestand, Warengruppe: HC/Wirtschaft/Wirtschaftsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 201, Breite: 152, Höhe: 17, Gewicht: 338, Produktform: Kartoniert,19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man sein Renteneinkommen durch zusätzliche Altersvorsorge aufstocken?
Man kann sein Renteneinkommen durch private Rentenversicherungen, Riester-Rente oder betriebliche Altersvorsorge aufstocken. Es ist wichtig frühzeitig mit der zusätzlichen Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren. Eine individuelle Beratung durch einen Finanzexperten kann helfen, die passende Vorsorgestrategie zu finden. **
-
Wie kann man die Rentenaufstockung durch zusätzliche private Vorsorge oder Investitionen in die Altersvorsorge verbessern, um im Ruhestand finanziell abgesichert zu sein?
Um die Rentenaufstockung durch zusätzliche private Vorsorge zu verbessern, ist es wichtig frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen zu profitieren. Zudem sollte man regelmäßig den eigenen Vorsorgeplan überprüfen und gegebenenfalls anpassen, um auf Veränderungen im Lebensverlauf reagieren zu können. Investitionen in die Altersvorsorge können durch eine breite Diversifikation des Portfolios optimiert werden, um das Risiko zu streuen und langfristig stabile Renditen zu erzielen. Zudem ist es ratsam, professionelle Beratung in Anspruch zu nehmen, um die individuelle finanzielle Situation zu analysieren und die passenden Vorsorgestrategien zu entwickeln. **
-
Wie kann man die Rentenaufstockung durch zusätzliche private Vorsorge und Investitionen in die Altersvorsorge optimieren, um im Ruhestand finanziell abgesichert zu sein?
Um die Rentenaufstockung durch zusätzliche private Vorsorge zu optimieren, ist es wichtig frühzeitig mit dem Sparen zu beginnen, um von Zinseszinseffekten zu profitieren. Zudem sollte man regelmäßig den eigenen Vorsorgeplan überprüfen und gegebenenfalls anpassen, um auf Veränderungen in der Lebenssituation reagieren zu können. Eine breite Streuung der Investitionen in die Altersvorsorge, zum Beispiel durch Aktien, Anleihen und Immobilien, kann das Risiko minimieren und die Rendite maximieren. Zudem ist es ratsam, professionelle Beratung in Anspruch zu nehmen, um die individuell beste Strategie für die private Altersvorsorge zu entwickeln. **
-
Wie kann man die Rentenaufstockung durch zusätzliche private Vorsorge oder Investitionen in die Altersvorsorge optimieren, um im Ruhestand finanziell abgesichert zu sein?
Um die Rentenaufstockung durch zusätzliche private Vorsorge oder Investitionen in die Altersvorsorge zu optimieren, ist es wichtig frühzeitig damit zu beginnen, um von Zinseszinseffekten zu profitieren. Zudem sollte man regelmäßig den eigenen Vorsorgeplan überprüfen und gegebenenfalls anpassen, um auf Veränderungen in der Lebenssituation reagieren zu können. Eine breite Diversifikation der Anlagen kann das Risiko minimieren und die Rendite maximieren. Außerdem ist es ratsam, sich professionelle Beratung einzuholen, um die individuell beste Vorsorgestrategie zu entwickeln. **
Ähnliche Suchbegriffe für BelFox-Zusätzliche-Leseeinheit
-
Wie kann man die Rentenaufstockung durch zusätzliche private Vorsorge oder Investitionen in die Altersvorsorge optimieren, um im Ruhestand finanziell abgesichert zu sein?
Um die Rentenaufstockung durch zusätzliche private Vorsorge zu optimieren, ist es wichtig frühzeitig mit dem Sparen zu beginnen, um von Zinseszinseffekten zu profitieren. Zudem sollte man regelmäßig den eigenen Vorsorgebedarf überprüfen und gegebenenfalls die Beiträge anpassen. Investitionen in die Altersvorsorge können durch eine breite Streuung des Portfolios und regelmäßige Überprüfung der Anlagestrategie optimiert werden. Es ist ratsam, sich frühzeitig professionelle Beratung zu holen, um die individuell beste Vorsorgestrategie zu entwickeln und so im Ruhestand finanziell abgesichert zu sein. **
-
Wie kann man im Rentenalter zusätzliche Einkommensquellen erschließen, um den Lebensstandard zu verbessern?
Im Rentenalter kann man zusätzliche Einkommensquellen erschließen, indem man beispielsweise eine Teilzeitbeschäftigung annimmt oder als Freelancer arbeitet. Alternativ kann man auch in Immobilien investieren und Mieteinnahmen generieren. Zudem ist es ratsam, vorhandene Ersparnisse gewinnbringend anzulegen, um das Einkommen im Rentenalter zu steigern. **
-
Wie kann man die Immobilienrente als zusätzliche Einkommensquelle im Ruhestand nutzen?
Die Immobilienrente kann genutzt werden, indem man sein Eigenheim verkauft und im Gegenzug lebenslanges Wohnrecht oder eine monatliche Rente erhält. Alternativ kann man auch eine Umkehrhypothek aufnehmen, bei der man regelmäßige Zahlungen von der Bank erhält, während man weiterhin in seinem Haus wohnt. Eine weitere Möglichkeit ist die Vermietung von Teilen des Eigenheims, um zusätzliches Einkommen zu generieren. **
-
Welche steuerlichen Auswirkungen haben zusätzliche Einkünfte aus Renten, Altersvorsorge und Nebeneinkünften für Senioren?
Zusätzliche Einkünfte aus Renten, Altersvorsorge und Nebeneinkünften können die steuerliche Belastung für Senioren erhöhen. Je nach Höhe der Einkünfte können Senioren in eine höhere Steuerklasse rutschen und mehr Steuern zahlen müssen. Es ist ratsam, sich von einem Steuerberater beraten zu lassen, um die steuerlichen Auswirkungen zu optimieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.