Domain frueher-in-ruhestand.de kaufen?
Wir ziehen mit dem Projekt
frueher-in-ruhestand.de um.
Sind Sie am Kauf der Domain
frueher-in-ruhestand.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain frueher-in-ruhestand.de kaufen?
Wann ist in Ihrem Land üblicherweise der Renteneintritt und welche Faktoren beeinflussen das Rentenalter?
In meinem Land ist der übliche Renteneintrittsalter 67 Jahre. Die Faktoren, die das Rentenalter beeinflussen, sind unter anderem die individuelle Lebenserwartung, die finanzielle Situation des Rentensystems und die Arbeitsmarktlage. Einige Berufe haben auch spezifische Regelungen für den Renteneintritt. **
Wie kann die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge zur Bestimmung von Beitragssätzen und -höhen genutzt werden?
Die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge kann genutzt werden, um die finanziellen Risiken und Kosten für die Versicherungsunternehmen zu bestimmen. Anhand von statistischen Daten und Annahmen werden die Beitragssätze und -höhen berechnet, um sicherzustellen, dass die Versicherungsunternehmen langfristig profitabel bleiben. Zudem ermöglicht die Beitragskalkulation eine angemessene Verteilung der Kosten auf die Versicherten, basierend auf individuellen Risikofaktoren und Leistungsansprüchen. Durch die Nutzung von Beitragskalkulation können Versicherungsunternehmen wettbewerbsfähige Tarife anbieten und gleichzeitig die finanzielle Stabilität und Nachhaltigkeit ihrer Produkte gewährleisten. **
Ähnliche Suchbegriffe für Bereichen
Top-Angebote
Produkte zum Begriff Bereichen:
-
Siepe, Werner: Früher in den RuhestandFrüher in den Ruhestand , Für Rentnerinnen und Rentner in Deutschland ist im Ruhestand die Rente der Rentenversicherung oft geringer als das Einkommen während ihres Erwerbslebens. Das Rentenniveau, also das Verhältnis der Standardrente zum durchschnittlichen Bruttoeinkommen, liegt aktuell bei etwa 48 Prozent. Dies bedeutet, dass ein durchschnittlicher Rentner nur knapp die Hälfte seines letzten Bruttogehalts als gesetzliche Rente erhält. Die Differenz ist die so genannte Rentenlücke. Die gesetzliche Altersrente aus der Rentenversicherung allein reicht oft nicht für einen sorgenfreien Ruhestand. Viele Menschen zögern jedoch, sich frühzeitig mit ihrer Altersvorsorge und der Rente auseinanderzusetzen. Erfahren Sie in diesem Ratgeber, wie Sie Ihre Altersvorsorge optimal planen können. Wir helfen Ihnen dabei, finanzielle Lücken zu erkennen und rechtzeitig Maßnahmen zu ergreifen. Wichtige Vorsorgemaßnahmen wie die rechtzeitige Nachlassplanung und die vorausschauende Erstellung von Vollmachten werden dabei ebenfalls thematisiert. Mit einer frühzeitigen Planung sichern Sie sich finanzielle Unabhängigkeit im Alter. Starten Sie jetzt - es ist nie zu spät, Ihren Ruhestand sorgenfrei zu gestalten! In diesem Ratgeber erhalten Sie Antworten auf unter anderem folgende Fragen: Welche Anlageformen sind ideal, um Ihre Altersvorsorge aufzubauen? Wie hoch ist Ihr tatsächlicher Finanzbedarf im Ruhestand? Wann können Sie beruhigt in den Ruhestand starten? In welchem Umfang müssen Sie Ihr Kapital aufbrauchen? Soll Ihre Auszahlung als lebenslange Rente oder in flexiblen Teilbeträgen erfolgen? Wie können Sie Ihre Steuerbelastung im Ruhestand minimieren? Wie schützen Sie Ihre Auszahlungen vor der Inflation, damit sie langfristig ausreichen? Haben Sie für mögliche Pflegekosten vorgesorgt? Welche teuren oder unnötigen Versicherungen können Sie im Alter kündigen? Wie gestalten Sie Ihr Zuhause altersgerecht und welche Anpassungen sind sinnvoll? , Designschalter > Innenausstattung , Auflage: 2. aktualisierte Auflage, Erscheinungsjahr: 20250326, Autoren: Siepe, Werner, Edition: REV, Auflage: 25002, Auflage/Ausgabe: 2. aktualisierte Auflage, Seitenzahl/Blattzahl: 264, Keyword: Altersvorsorge; Inflation; Kapitalanlage; Kaufkraft; Liquidität; Liquiditätsbedarf; Nachlass; Nachlassplanung; Pflege; Pflegekosten; Rente; Rentenniveau; Rentenversicherung; Rentner; Ruhestand; Ruhestandsplanung; Steuerlast; Steuern; Versicherungen; altersgerechtes Wohnen; finanzielle Vorsorge; früher in Rente; früher in den Ruhestand; gesetzliche Rentenversicherung; weniger Rente, Fachschema: Alter / Lebensführung~Altersversorgung / Rente~Rente - Rentner~Riester-Rente~Vorsorge, Fachkategorie: Pensionen~Älterwerden und Altern~Umgang mit dem / Ratgeber zum Altern~Ruhestand, Warengruppe: HC/Wirtschaft/Wirtschaftsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 201, Breite: 152, Höhe: 17, Gewicht: 338, Produktform: Kartoniert,19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Elektrische Sicherheit in medizinisch genutzten Bereichen, Fachbücher von Wolfgang HofheinzElektrische Sicherheit in medizinisch genutzten Bereichen ist eine international diskutierte Aufgabe, die von grosser Bedeutung und das Kernthema dieses Buches ist. In Krankenhäusern und in ambulanten medizinischen Einrichtungen werden zahlreiche medizinische elektrische Geräte und Systeme verwendet. Oberste Priorität haben immer die Gesundheit und Sicherheit der Patienten, deshalb müssen Stromausfälle verhindert und die Anwendung geprüfter Geräte gewährleistet sein. Das Errichten und Betreiben elektrischer Anlagen ist in diesem Zusammenhang ebenfalls von Relevanz. Die technischen Anforderungen an elektrische Anlagen, den Aufbau der Stromversorgung und die entsprechenden Schutzmassnahmen beziehen sich auch auf die technische Ausstattung des Gebäudes. Ein weiterer Schwerpunkt des Buches ist die Schutzmassnahme der ungeerdeten Stromversorgung (IT-System im medizinisch genutzten Bereich) zur Vermeidung einer Abschaltung und zu deren Überwachung auf Isolationsfehler, Überlast und Übertemperatur. Die fachgerechte Anwendung und Ausführung medizinischer elektrischer Geräte und Systeme sowie deren wirksame Überprüfung wird ausführlich besprochen. Gerätefehler und Funktionsstörungen bergen hohe Risiken für Menschen und Sachwerte. Nur durch regelmässiges Prüfen und Messen wird die Sicherheit für alle Anwender gewährleistet und die Verfügbarkeit der Geräte erhöht.29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Unger FEDU0 Staubwedel StarDuster aus Straussenfedern ideal zum Entstauben in sensiblen BereichenDer Unger Staubwedel Strauss aus Straussenfedern eignet sich bestens für die Staubentfernung auf Vitrinen und anderen empfindlichen Möbeln. Die Federn nehmen optimal Staub auf und gelangen in kleinste Ritzen. Passend auf alle Telestangen mit Konus oder Sicherheitskonus Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.34,88 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie kann man sich finanziell auf das Rentenalter vorbereiten, um eine angemessene Altersabsicherung zu gewährleisten?
1. Frühzeitig mit dem Sparen für die Rente beginnen, um von Zinseszinsen zu profitieren. 2. Eine private Altersvorsorge wie eine Riester- oder Rürup-Rente abschließen. 3. Regelmäßig den eigenen Finanzplan überprüfen und gegebenenfalls anpassen, um eine ausreichende Altersabsicherung zu gewährleisten. **
-
Wie beeinflusst der Renteneintritt das Einkommen und die Lebensqualität im Ruhestand?
Der Renteneintritt führt in der Regel zu einem Rückgang des Einkommens, da die Rente oft niedriger ist als das vorherige Gehalt. Dies kann zu finanziellen Einschränkungen führen. Gleichzeitig kann der Ruhestand aber auch eine Phase der Entspannung und Freiheit bedeuten, was die Lebensqualität positiv beeinflussen kann. **
-
Wie kann die Beitragszahlung in verschiedenen Bereichen wie Rentenversicherung, Krankenversicherung und Altersvorsorge optimiert werden, um eine langfristige finanzielle Sicherheit zu gewährleisten?
Um die Beitragszahlung in verschiedenen Bereichen zu optimieren, ist es wichtig, frühzeitig mit der Altersvorsorge zu beginnen und regelmäßig in eine private Rentenversicherung einzuzahlen. Zudem sollte man sich über die verschiedenen Krankenversicherungsmodelle informieren, um die beste Versorgung zu einem angemessenen Beitrag zu erhalten. Es ist ratsam, sich über staatliche Förderungen und Zuschüsse für die Altersvorsorge zu informieren, um die finanzielle Belastung zu reduzieren. Zudem kann eine regelmäßige Überprüfung der bestehenden Verträge und Tarife helfen, um die Beitragszahlung langfristig zu optimieren und eine finanzielle Sicherheit im Alter zu gewährleisten. **
-
Was sind die wichtigsten Maßnahmen zur Altersabsicherung, um im Ruhestand finanziell abgesichert zu sein?
Die wichtigsten Maßnahmen zur Altersabsicherung sind das regelmäßige Sparen in eine private Altersvorsorge wie eine Riester- oder Rürup-Rente, das Abschließen einer betrieblichen Altersvorsorge und das Investieren in eine Immobilie zur Eigennutzung oder als Kapitalanlage. Zudem ist es ratsam, frühzeitig mit dem Aufbau einer finanziellen Reserve für den Ruhestand zu beginnen, um im Alter nicht auf staatliche Unterstützung angewiesen zu sein. Es ist auch wichtig, regelmäßig die eigene finanzielle Situation zu überprüfen und gegebenenfalls Anpassungen vorzunehmen, um eine ausreichende Absicherung im Ruhestand zu gewährleisten. **

Wie kann die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge effektiv genutzt werden, um die finanzielle Stabilität und Rentabilität zu gewährleisten?
Die Beitragskalkulation ist ein wichtiges Instrument, um die finanzielle Stabilität und Rentabilität in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge zu gewährleisten. Durch eine genaue Analyse der Risiken und Kosten können Versicherungsunternehmen angemessene Beiträge festlegen, um ihre finanzielle Stabilität zu sichern. Zudem ermöglicht die Beitragskalkulation eine effektive Planung und Steuerung der Kapitalanlagen, um eine rentable Rendite zu erzielen. Darüber hinaus können Versicherungsunternehmen durch die Beitragskalkulation ihre Wettbewerbsfähigkeit stärken und langfristige finanzielle Verpflichtungen erfüllen. Insgesamt ist die Beitragskalkulation ein unverzichtbares Instrument, um die finanzi **
Wie kann man für das Rentenalter vorsorgen und eine private Altersvorsorge aufbauen?
Man kann für das Rentenalter vorsorgen, indem man regelmäßig in eine private Rentenversicherung einzahlt. Zusätzlich kann man auch in eine betriebliche Altersvorsorge investieren, um die Rente aufzustocken. Es ist wichtig frühzeitig mit dem Aufbau einer privaten Altersvorsorge zu beginnen, um im Rentenalter finanziell abgesichert zu sein. **
Top-Angebote
Produkte zum Begriff Bereichen:
-
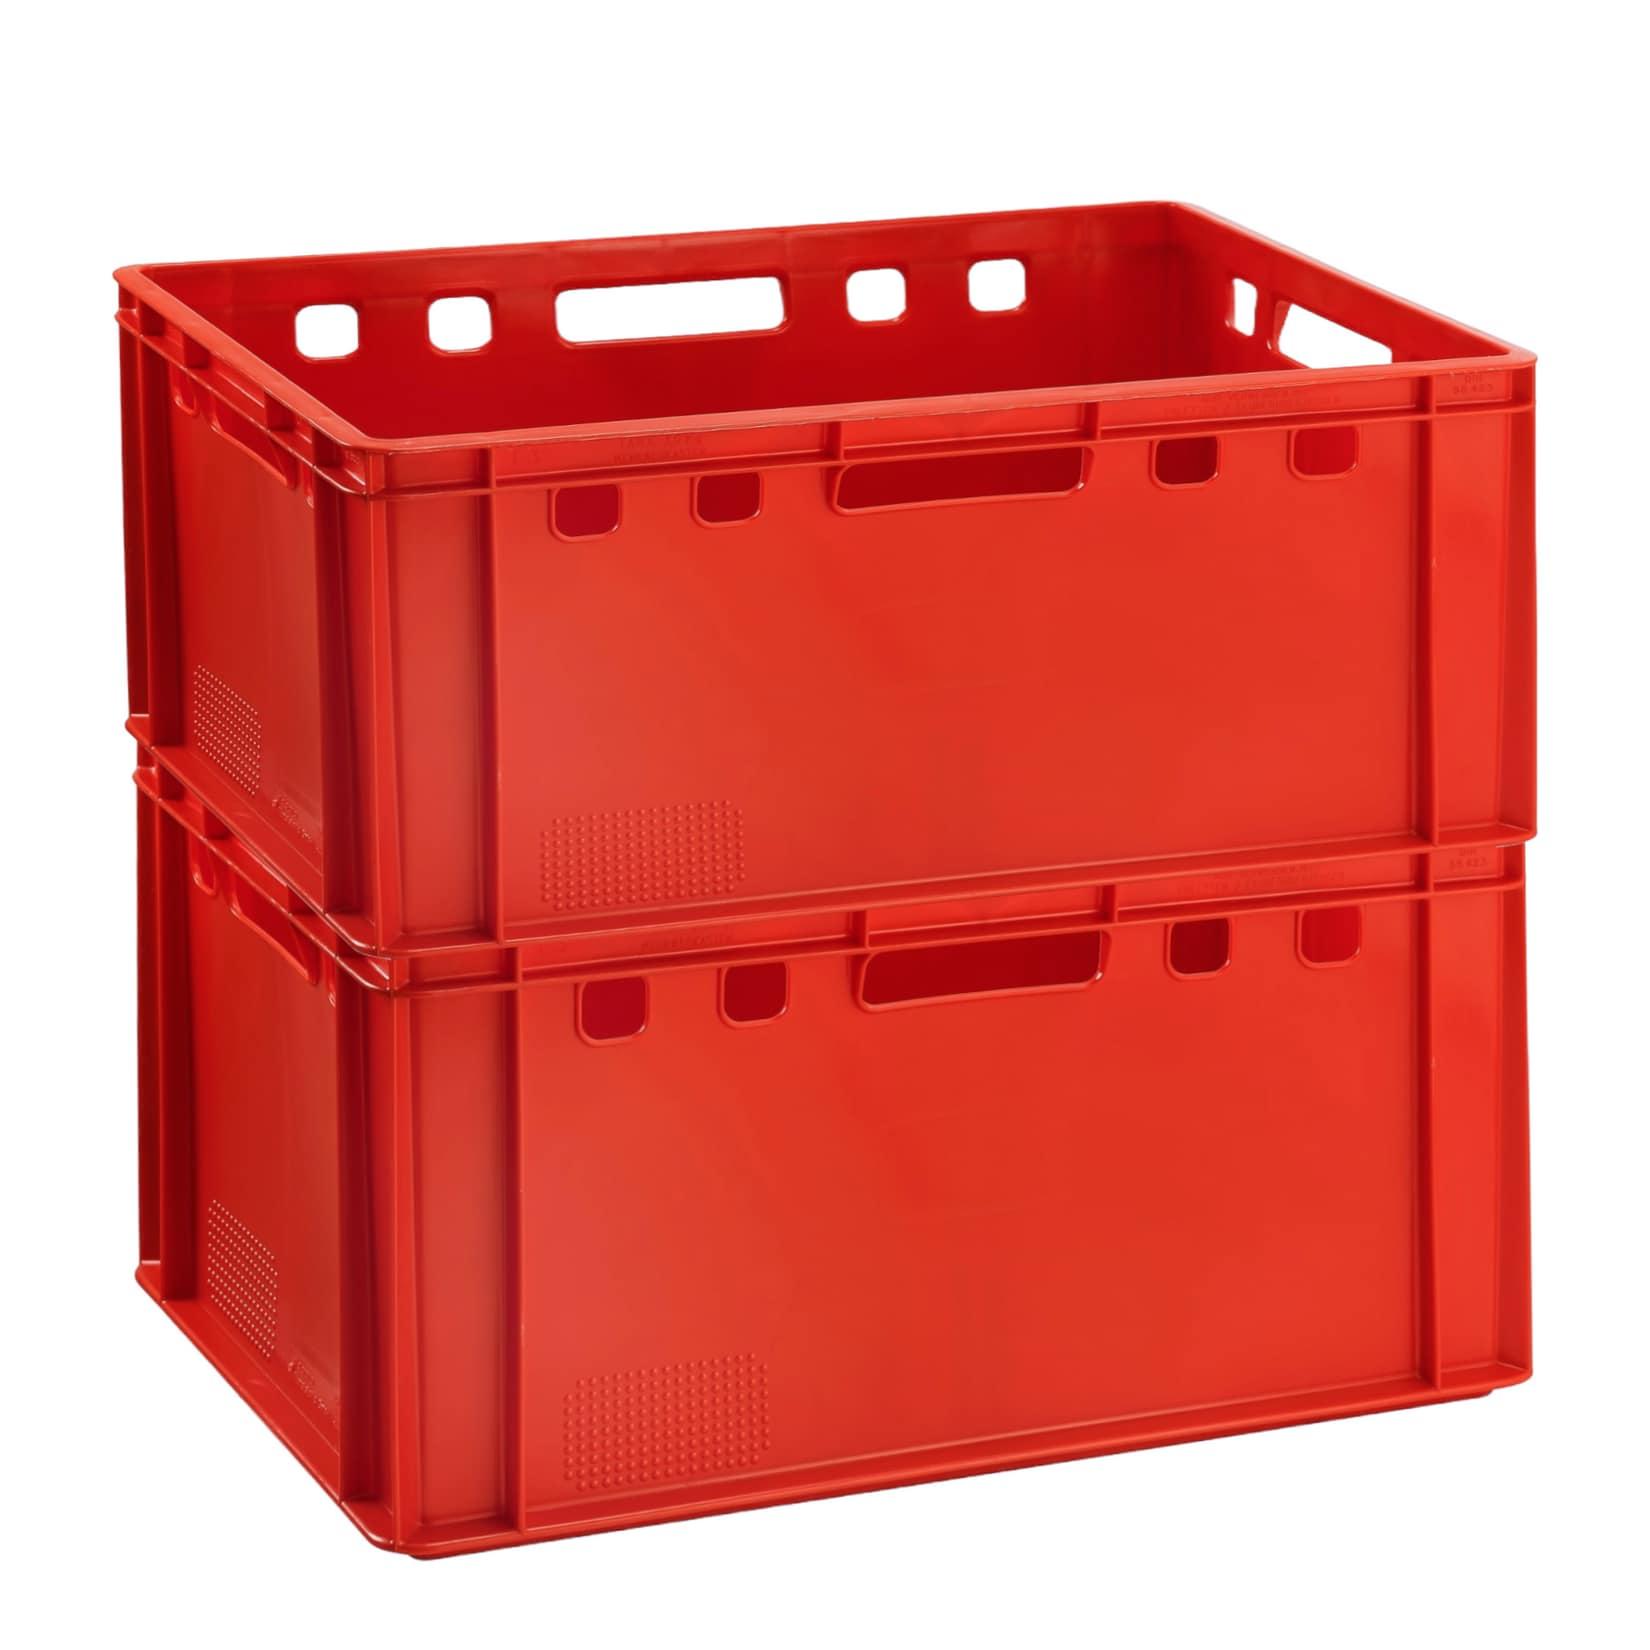
BURI Doppelpack Eurofleischkiste E3 rot - auch in anderen Bereichen nutzbarDoppelpack Eurofleischkiste E3 - auch in anderen Bereichen nutzbar Made in Germany Maße: 40x60x30cm Stoßfestes HDPE Für Lebensmittel nutzbar Stapelbar Taragewicht 3kg Farbe: rot Sie erhalten 2 dieser Kisten.43,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
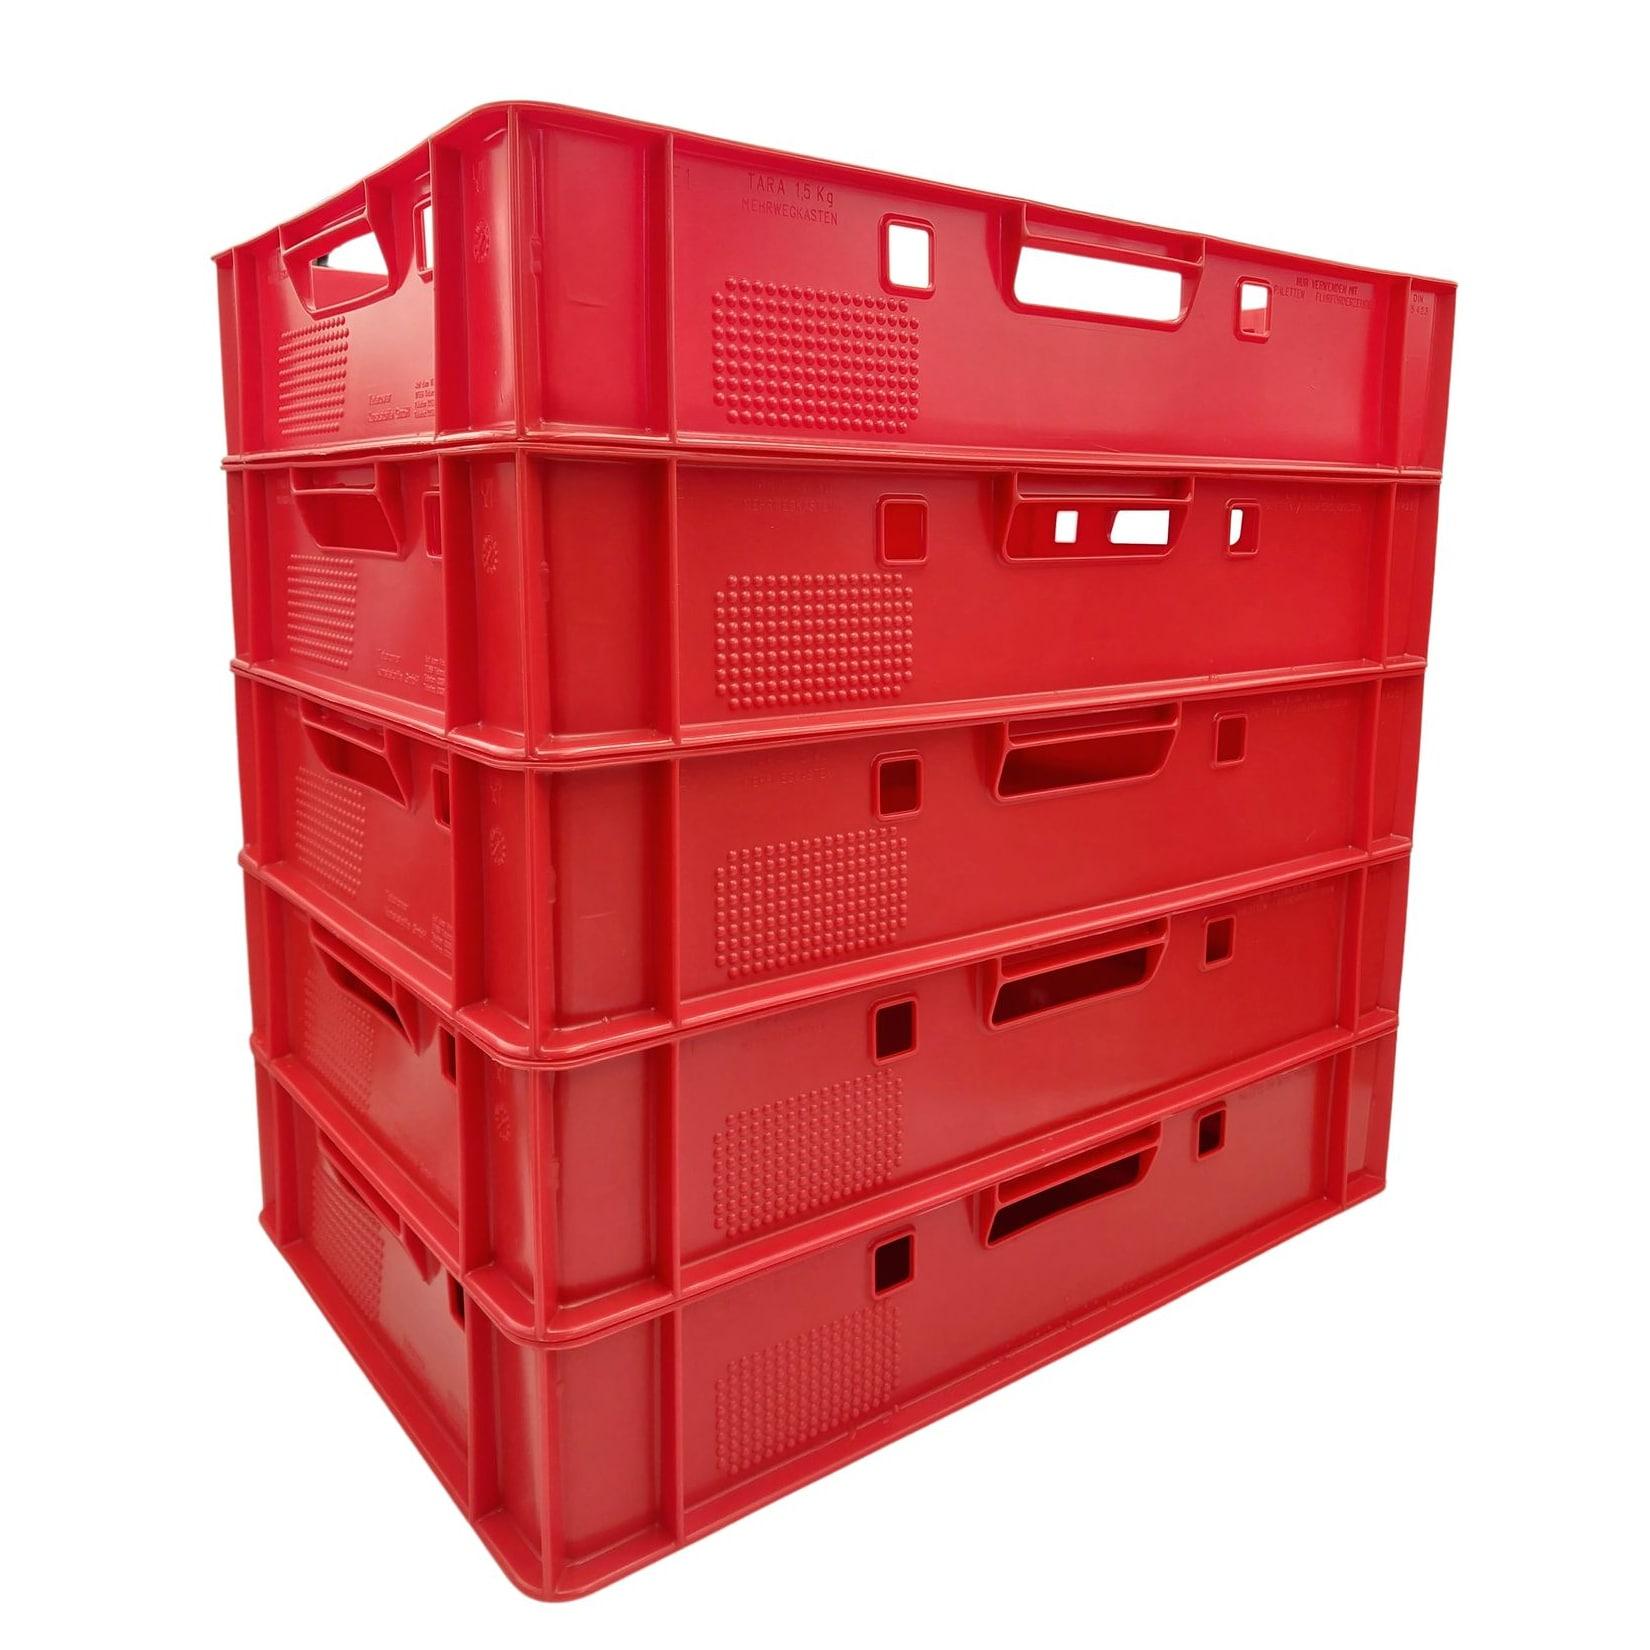
BURI 5x Eurofleischkiste rot E1 - auch in anderen Bereichen nutzbarEurofleischkiste E1 - auch in anderen Bereichen nutzbar Made in Germany Maße: 40x60x12,5cm Stoßfestes HDPE Für Lebensmittel nutzbar Stapelbar Taragewicht 1,5kg Farbe: rot Sie erhalten 5 dieser Kisten.51,85 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Siepe, Werner: Früher in den RuhestandFrüher in den Ruhestand , Für Rentnerinnen und Rentner in Deutschland ist im Ruhestand die Rente der Rentenversicherung oft geringer als das Einkommen während ihres Erwerbslebens. Das Rentenniveau, also das Verhältnis der Standardrente zum durchschnittlichen Bruttoeinkommen, liegt aktuell bei etwa 48 Prozent. Dies bedeutet, dass ein durchschnittlicher Rentner nur knapp die Hälfte seines letzten Bruttogehalts als gesetzliche Rente erhält. Die Differenz ist die so genannte Rentenlücke. Die gesetzliche Altersrente aus der Rentenversicherung allein reicht oft nicht für einen sorgenfreien Ruhestand. Viele Menschen zögern jedoch, sich frühzeitig mit ihrer Altersvorsorge und der Rente auseinanderzusetzen. Erfahren Sie in diesem Ratgeber, wie Sie Ihre Altersvorsorge optimal planen können. Wir helfen Ihnen dabei, finanzielle Lücken zu erkennen und rechtzeitig Maßnahmen zu ergreifen. Wichtige Vorsorgemaßnahmen wie die rechtzeitige Nachlassplanung und die vorausschauende Erstellung von Vollmachten werden dabei ebenfalls thematisiert. Mit einer frühzeitigen Planung sichern Sie sich finanzielle Unabhängigkeit im Alter. Starten Sie jetzt - es ist nie zu spät, Ihren Ruhestand sorgenfrei zu gestalten! In diesem Ratgeber erhalten Sie Antworten auf unter anderem folgende Fragen: Welche Anlageformen sind ideal, um Ihre Altersvorsorge aufzubauen? Wie hoch ist Ihr tatsächlicher Finanzbedarf im Ruhestand? Wann können Sie beruhigt in den Ruhestand starten? In welchem Umfang müssen Sie Ihr Kapital aufbrauchen? Soll Ihre Auszahlung als lebenslange Rente oder in flexiblen Teilbeträgen erfolgen? Wie können Sie Ihre Steuerbelastung im Ruhestand minimieren? Wie schützen Sie Ihre Auszahlungen vor der Inflation, damit sie langfristig ausreichen? Haben Sie für mögliche Pflegekosten vorgesorgt? Welche teuren oder unnötigen Versicherungen können Sie im Alter kündigen? Wie gestalten Sie Ihr Zuhause altersgerecht und welche Anpassungen sind sinnvoll? , Designschalter > Innenausstattung , Auflage: 2. aktualisierte Auflage, Erscheinungsjahr: 20250326, Autoren: Siepe, Werner, Edition: REV, Auflage: 25002, Auflage/Ausgabe: 2. aktualisierte Auflage, Seitenzahl/Blattzahl: 264, Keyword: Altersvorsorge; Inflation; Kapitalanlage; Kaufkraft; Liquidität; Liquiditätsbedarf; Nachlass; Nachlassplanung; Pflege; Pflegekosten; Rente; Rentenniveau; Rentenversicherung; Rentner; Ruhestand; Ruhestandsplanung; Steuerlast; Steuern; Versicherungen; altersgerechtes Wohnen; finanzielle Vorsorge; früher in Rente; früher in den Ruhestand; gesetzliche Rentenversicherung; weniger Rente, Fachschema: Alter / Lebensführung~Altersversorgung / Rente~Rente - Rentner~Riester-Rente~Vorsorge, Fachkategorie: Pensionen~Älterwerden und Altern~Umgang mit dem / Ratgeber zum Altern~Ruhestand, Warengruppe: HC/Wirtschaft/Wirtschaftsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 201, Breite: 152, Höhe: 17, Gewicht: 338, Produktform: Kartoniert,19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Elektrische Sicherheit in medizinisch genutzten Bereichen, Fachbücher von Wolfgang HofheinzElektrische Sicherheit in medizinisch genutzten Bereichen ist eine international diskutierte Aufgabe, die von grosser Bedeutung und das Kernthema dieses Buches ist. In Krankenhäusern und in ambulanten medizinischen Einrichtungen werden zahlreiche medizinische elektrische Geräte und Systeme verwendet. Oberste Priorität haben immer die Gesundheit und Sicherheit der Patienten, deshalb müssen Stromausfälle verhindert und die Anwendung geprüfter Geräte gewährleistet sein. Das Errichten und Betreiben elektrischer Anlagen ist in diesem Zusammenhang ebenfalls von Relevanz. Die technischen Anforderungen an elektrische Anlagen, den Aufbau der Stromversorgung und die entsprechenden Schutzmassnahmen beziehen sich auch auf die technische Ausstattung des Gebäudes. Ein weiterer Schwerpunkt des Buches ist die Schutzmassnahme der ungeerdeten Stromversorgung (IT-System im medizinisch genutzten Bereich) zur Vermeidung einer Abschaltung und zu deren Überwachung auf Isolationsfehler, Überlast und Übertemperatur. Die fachgerechte Anwendung und Ausführung medizinischer elektrischer Geräte und Systeme sowie deren wirksame Überprüfung wird ausführlich besprochen. Gerätefehler und Funktionsstörungen bergen hohe Risiken für Menschen und Sachwerte. Nur durch regelmässiges Prüfen und Messen wird die Sicherheit für alle Anwender gewährleistet und die Verfügbarkeit der Geräte erhöht.29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist in Ihrem Land üblicherweise der Renteneintritt und welche Faktoren beeinflussen das Rentenalter?
In meinem Land ist der übliche Renteneintrittsalter 67 Jahre. Die Faktoren, die das Rentenalter beeinflussen, sind unter anderem die individuelle Lebenserwartung, die finanzielle Situation des Rentensystems und die Arbeitsmarktlage. Einige Berufe haben auch spezifische Regelungen für den Renteneintritt. **
-
Wie kann die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge zur Bestimmung von Beitragssätzen und -höhen genutzt werden?
Die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge kann genutzt werden, um die finanziellen Risiken und Kosten für die Versicherungsunternehmen zu bestimmen. Anhand von statistischen Daten und Annahmen werden die Beitragssätze und -höhen berechnet, um sicherzustellen, dass die Versicherungsunternehmen langfristig profitabel bleiben. Zudem ermöglicht die Beitragskalkulation eine angemessene Verteilung der Kosten auf die Versicherten, basierend auf individuellen Risikofaktoren und Leistungsansprüchen. Durch die Nutzung von Beitragskalkulation können Versicherungsunternehmen wettbewerbsfähige Tarife anbieten und gleichzeitig die finanzielle Stabilität und Nachhaltigkeit ihrer Produkte gewährleisten. **
-
Wie kann man sich finanziell auf das Rentenalter vorbereiten, um eine angemessene Altersabsicherung zu gewährleisten?
1. Frühzeitig mit dem Sparen für die Rente beginnen, um von Zinseszinsen zu profitieren. 2. Eine private Altersvorsorge wie eine Riester- oder Rürup-Rente abschließen. 3. Regelmäßig den eigenen Finanzplan überprüfen und gegebenenfalls anpassen, um eine ausreichende Altersabsicherung zu gewährleisten. **
-
Wie beeinflusst der Renteneintritt das Einkommen und die Lebensqualität im Ruhestand?
Der Renteneintritt führt in der Regel zu einem Rückgang des Einkommens, da die Rente oft niedriger ist als das vorherige Gehalt. Dies kann zu finanziellen Einschränkungen führen. Gleichzeitig kann der Ruhestand aber auch eine Phase der Entspannung und Freiheit bedeuten, was die Lebensqualität positiv beeinflussen kann. **
Ähnliche Suchbegriffe für Bereichen
-
Unger FEDU0 Staubwedel StarDuster aus Straussenfedern ideal zum Entstauben in sensiblen BereichenDer Unger Staubwedel Strauss aus Straussenfedern eignet sich bestens für die Staubentfernung auf Vitrinen und anderen empfindlichen Möbeln. Die Federn nehmen optimal Staub auf und gelangen in kleinste Ritzen. Passend auf alle Telestangen mit Konus oder Sicherheitskonus Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.34,88 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Motivationsorientierte Mitarbeiterbindung - Handlungsfelder des Retention-Managements von Schlüsselpersonen in den Bereichen Auswahl, SozialisationMotivationsorientierte Mitarbeiterbindung - Handlungsfelder Des Retention-managements Von Schlüsselpersonen In Den Bereichen Auswahl, Sozialisation Und Anreizgestaltung, Taschenbuch Von Ingrid Wolfschütz, Grin, 978-3-86943-313-4, Seitenanzahl: 18052,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
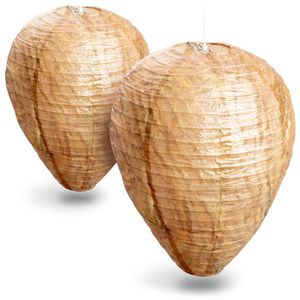
Gardigo Wespennest-Attrappe 666612 aus Papier, zur Wespenabwehr in regengeschützten Bereichen, 2er SetZur Abschreckung und Vorbeugung der Ansiedlung von Wespennestern im Umkreis von ca. 75 Metern durch optische Täuschung 20 x 28 cm zum Aufhängen aus stabilem Papier Ideal für den Einsatz in regengeschützten Bereichen, z. B. auf dem Dachboden sowie an Carports, Vordächern, Dachkästen und überdachten Balkonen oder Terrassen Einfache Montage durch Aufspannen und Aufhängen, optimale Aufhängehöhe ca. 2 - 2,5 m Wespenabwehr ohne Biozide oder chemische Wirkstoffe Empfohlenes Anbringen im Frühjahr vor Beginn der Nestgründung Zusammenfaltbar und platzsparend zu verstauen Merkmale: Material: Papier7,94 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Wie kann die Beitragszahlung in verschiedenen Bereichen wie Rentenversicherung, Krankenversicherung und Altersvorsorge optimiert werden, um eine langfristige finanzielle Sicherheit zu gewährleisten?
Um die Beitragszahlung in verschiedenen Bereichen zu optimieren, ist es wichtig, frühzeitig mit der Altersvorsorge zu beginnen und regelmäßig in eine private Rentenversicherung einzuzahlen. Zudem sollte man sich über die verschiedenen Krankenversicherungsmodelle informieren, um die beste Versorgung zu einem angemessenen Beitrag zu erhalten. Es ist ratsam, sich über staatliche Förderungen und Zuschüsse für die Altersvorsorge zu informieren, um die finanzielle Belastung zu reduzieren. Zudem kann eine regelmäßige Überprüfung der bestehenden Verträge und Tarife helfen, um die Beitragszahlung langfristig zu optimieren und eine finanzielle Sicherheit im Alter zu gewährleisten. **
-
Was sind die wichtigsten Maßnahmen zur Altersabsicherung, um im Ruhestand finanziell abgesichert zu sein?
Die wichtigsten Maßnahmen zur Altersabsicherung sind das regelmäßige Sparen in eine private Altersvorsorge wie eine Riester- oder Rürup-Rente, das Abschließen einer betrieblichen Altersvorsorge und das Investieren in eine Immobilie zur Eigennutzung oder als Kapitalanlage. Zudem ist es ratsam, frühzeitig mit dem Aufbau einer finanziellen Reserve für den Ruhestand zu beginnen, um im Alter nicht auf staatliche Unterstützung angewiesen zu sein. Es ist auch wichtig, regelmäßig die eigene finanzielle Situation zu überprüfen und gegebenenfalls Anpassungen vorzunehmen, um eine ausreichende Absicherung im Ruhestand zu gewährleisten. **
-
Wie kann die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge effektiv genutzt werden, um die finanzielle Stabilität und Rentabilität zu gewährleisten?
Die Beitragskalkulation ist ein wichtiges Instrument, um die finanzielle Stabilität und Rentabilität in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge zu gewährleisten. Durch eine genaue Analyse der Risiken und Kosten können Versicherungsunternehmen angemessene Beiträge festlegen, um ihre finanzielle Stabilität zu sichern. Zudem ermöglicht die Beitragskalkulation eine effektive Planung und Steuerung der Kapitalanlagen, um eine rentable Rendite zu erzielen. Darüber hinaus können Versicherungsunternehmen durch die Beitragskalkulation ihre Wettbewerbsfähigkeit stärken und langfristige finanzielle Verpflichtungen erfüllen. Insgesamt ist die Beitragskalkulation ein unverzichtbares Instrument, um die finanzi **
-
Wie kann man für das Rentenalter vorsorgen und eine private Altersvorsorge aufbauen?
Man kann für das Rentenalter vorsorgen, indem man regelmäßig in eine private Rentenversicherung einzahlt. Zusätzlich kann man auch in eine betriebliche Altersvorsorge investieren, um die Rente aufzustocken. Es ist wichtig frühzeitig mit dem Aufbau einer privaten Altersvorsorge zu beginnen, um im Rentenalter finanziell abgesichert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.